“Chủ đầu tư hỗ trợ lãi suất 25 tháng” nghe như hai năm không phải trả lãi. Nhưng đọc kỹ chính sách Izumi City sẽ thấy ba giới hạn: lãi chỉ được hỗ trợ đến 10%/năm, chỉ trên tối đa 65% giá trị hợp đồng, và thời gian hỗ trợ dừng ở một ngày cố định, không phải luôn đủ số tháng. Hiểu đúng ba giới hạn này, anh chị sẽ biết chính xác mình được hỗ trợ bao nhiêu tiền và từ tháng nào bắt đầu tự trả.
Bài viết này Lê Thành Tấn phân tích chương trình vay mua nhà tại Izumi City: các gói hỗ trợ lãi suất theo zone, giá trị hỗ trợ quy ra tiền, tiền trả hằng tháng sau khi hết hỗ trợ, các gói vay ngân hàng đã từng áp dụng cho khách Nam Long, và cách chuẩn bị hồ sơ. Tổng quan dự án, xem tại bài Izumi City: phân tích tiềm năng đầu tư.
Ba gói vay có hỗ trợ lãi suất tại Canaria
| Gói | Áp dụng | Ngân hàng giải ngân | Thời gian hỗ trợ | Mốc dừng |
|---|---|---|---|---|
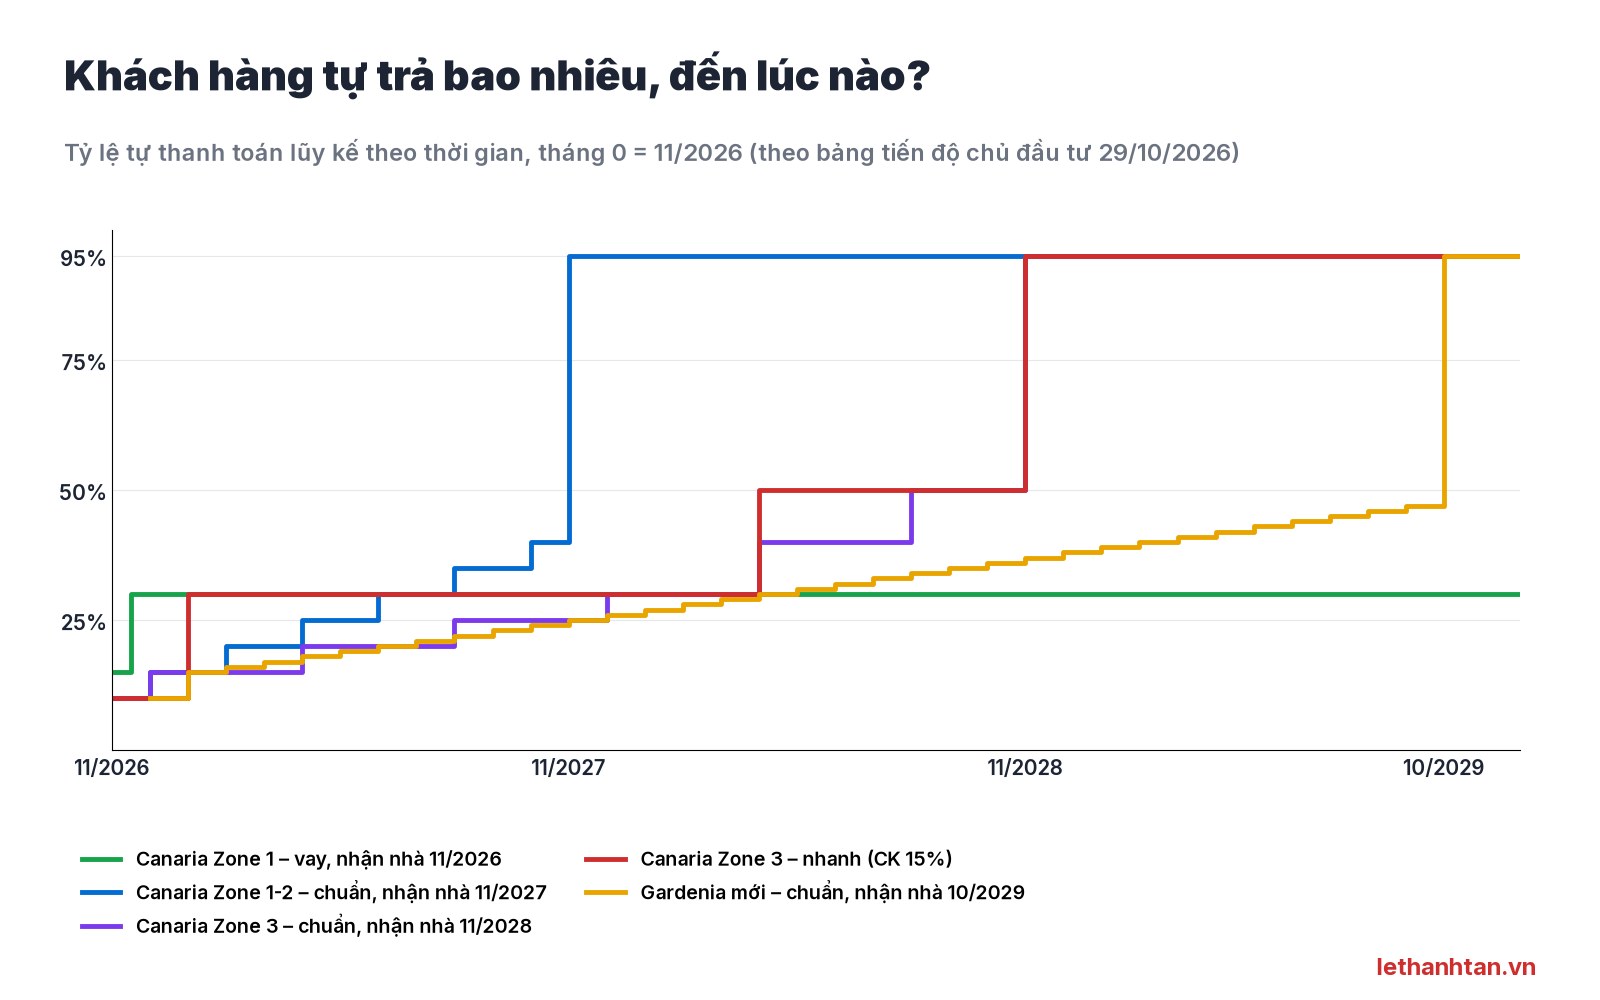
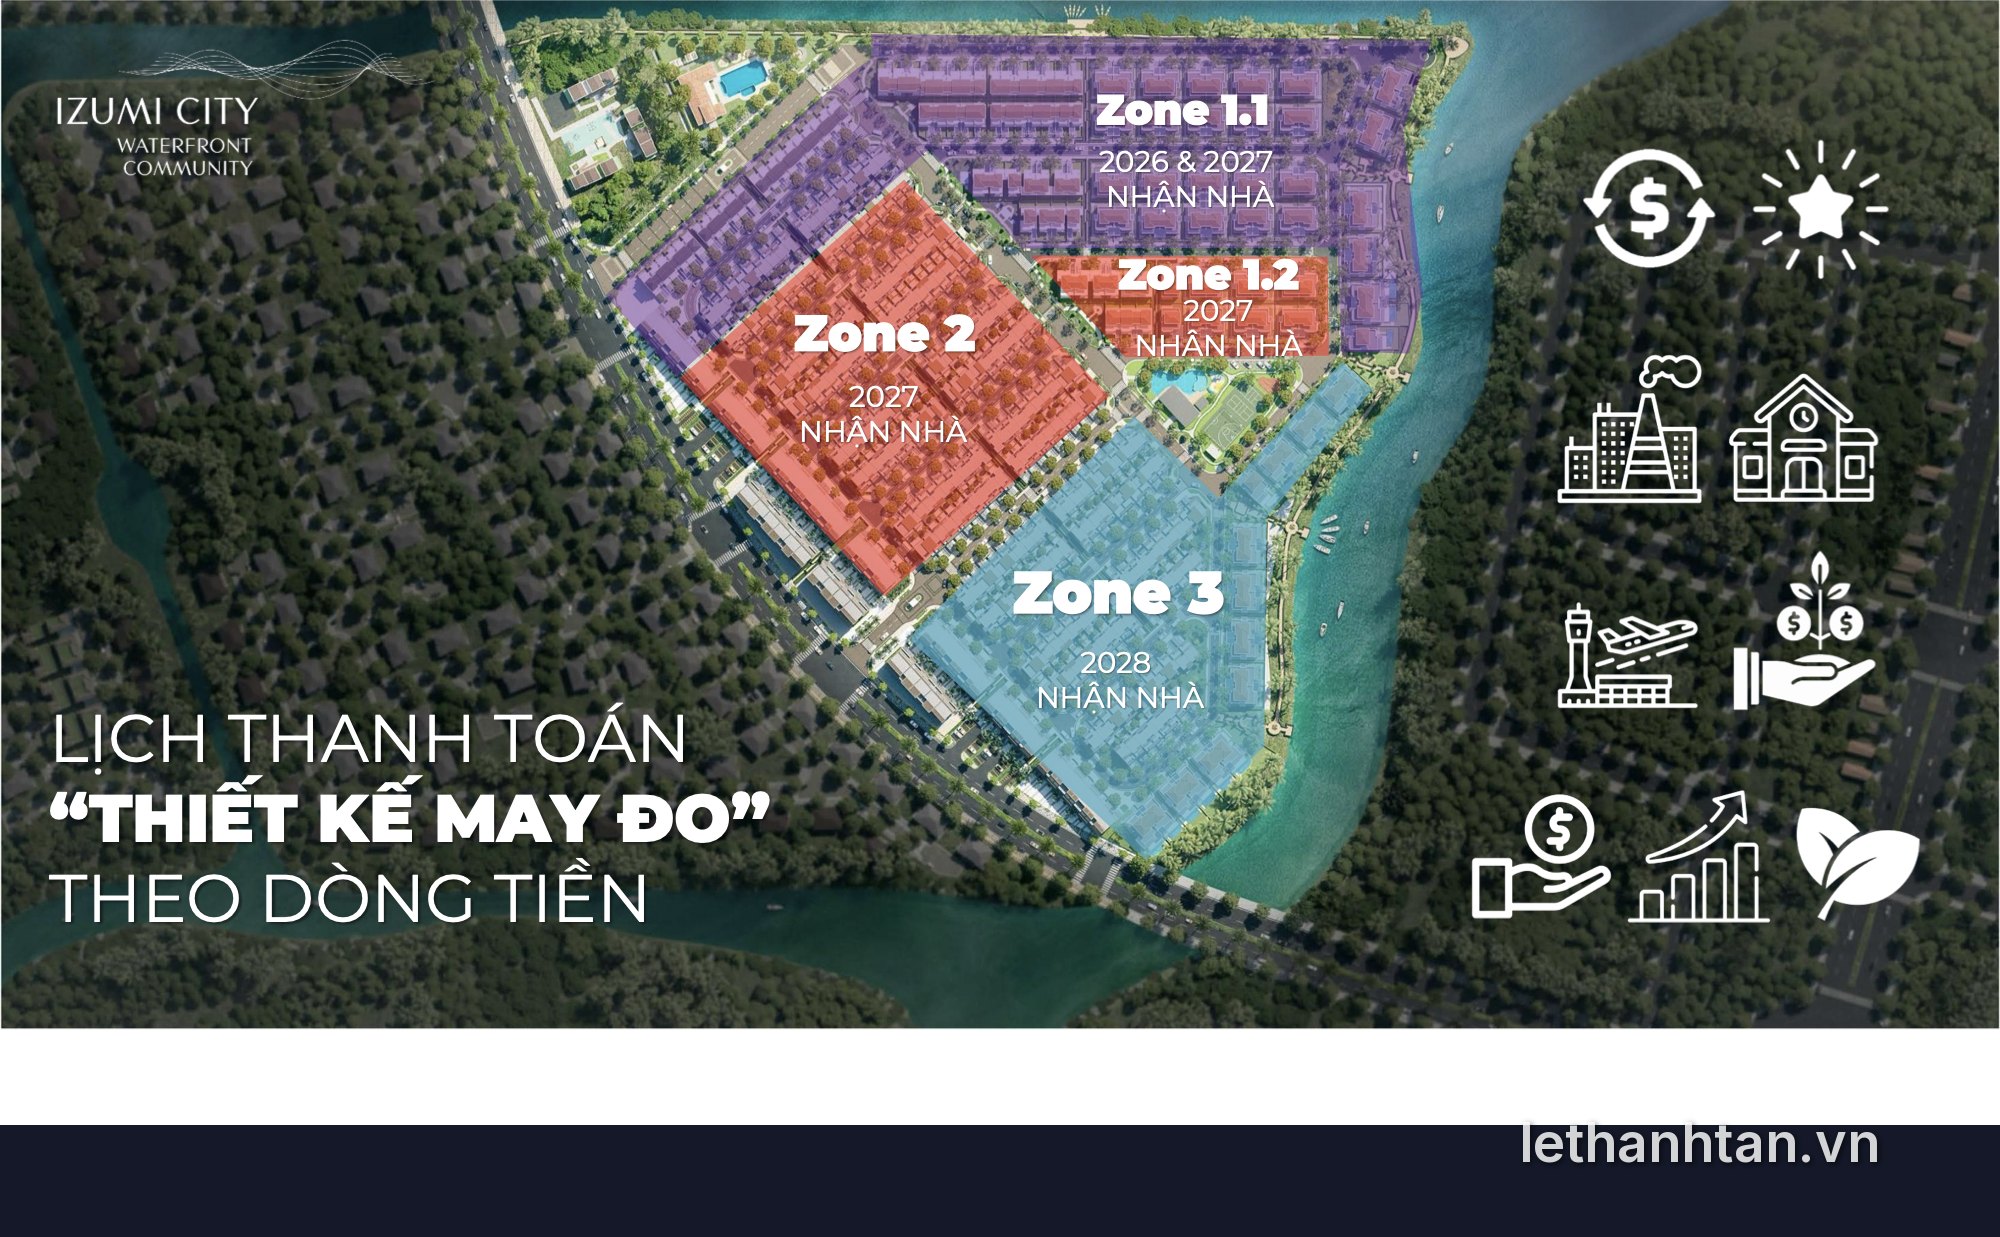
| Vay 2 – nhận nhà ngay | Zone 1.1 (một số dãy), nhận nhà 11/2026 | 65% khi nhận nhà | 25 tháng | Không quá 30/11/2028 |
| Vay (Zone 1.2, Zone 2) | Nhận nhà 11/2027 | 5 đợt x 5% trong 2027, 40% khi nhận nhà | 22 tháng | Không quá 30/11/2028 |
| Vay 1 (Zone 1.1) | Nhận nhà 11/2027 | 5 đợt x 5% trong 2027, 40% khi nhận nhà | 12 tháng | Theo thông báo chính sách |
Ba giới hạn cần hiểu
- Trần lãi suất 10%/năm: chủ đầu tư trả phần lãi đến 10%/năm; nếu ngân hàng tính cao hơn, khách trả phần vượt.
- Trần dư nợ 65% giá trị hợp đồng: phần vay vượt 65% không được hỗ trợ.
- Mốc dừng cố định: thời gian hỗ trợ tính từ ngày đến hạn đợt giải ngân đầu tiên, nhưng không vượt mốc 30/11/2028. Ai ký muộn có thể nhận ít tháng hơn tên gói.
Hỗ trợ lãi suất đáng bao nhiêu tiền?
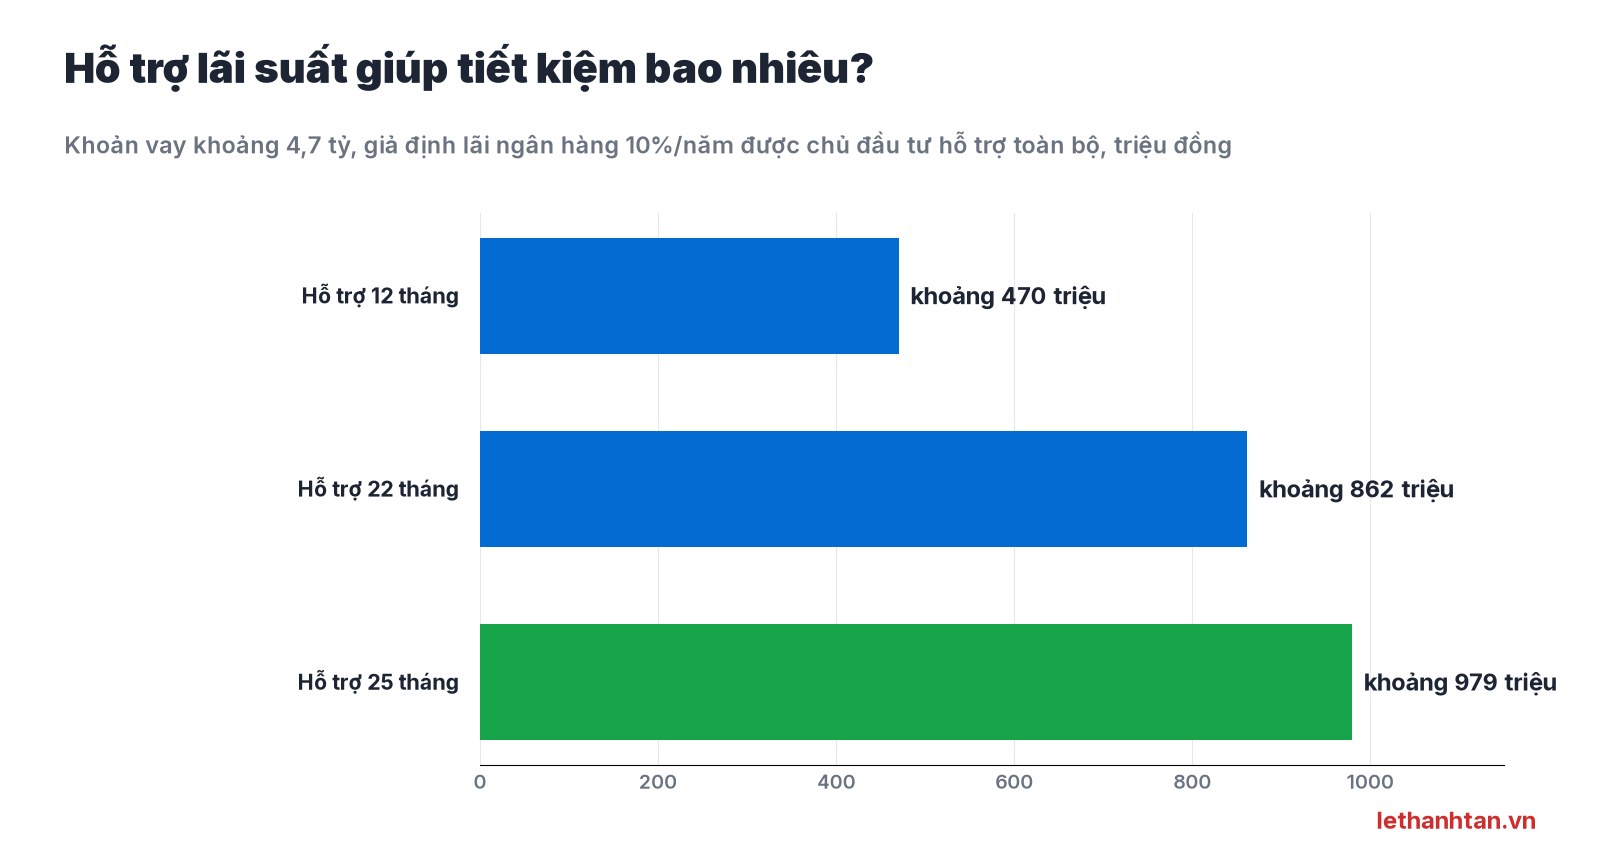
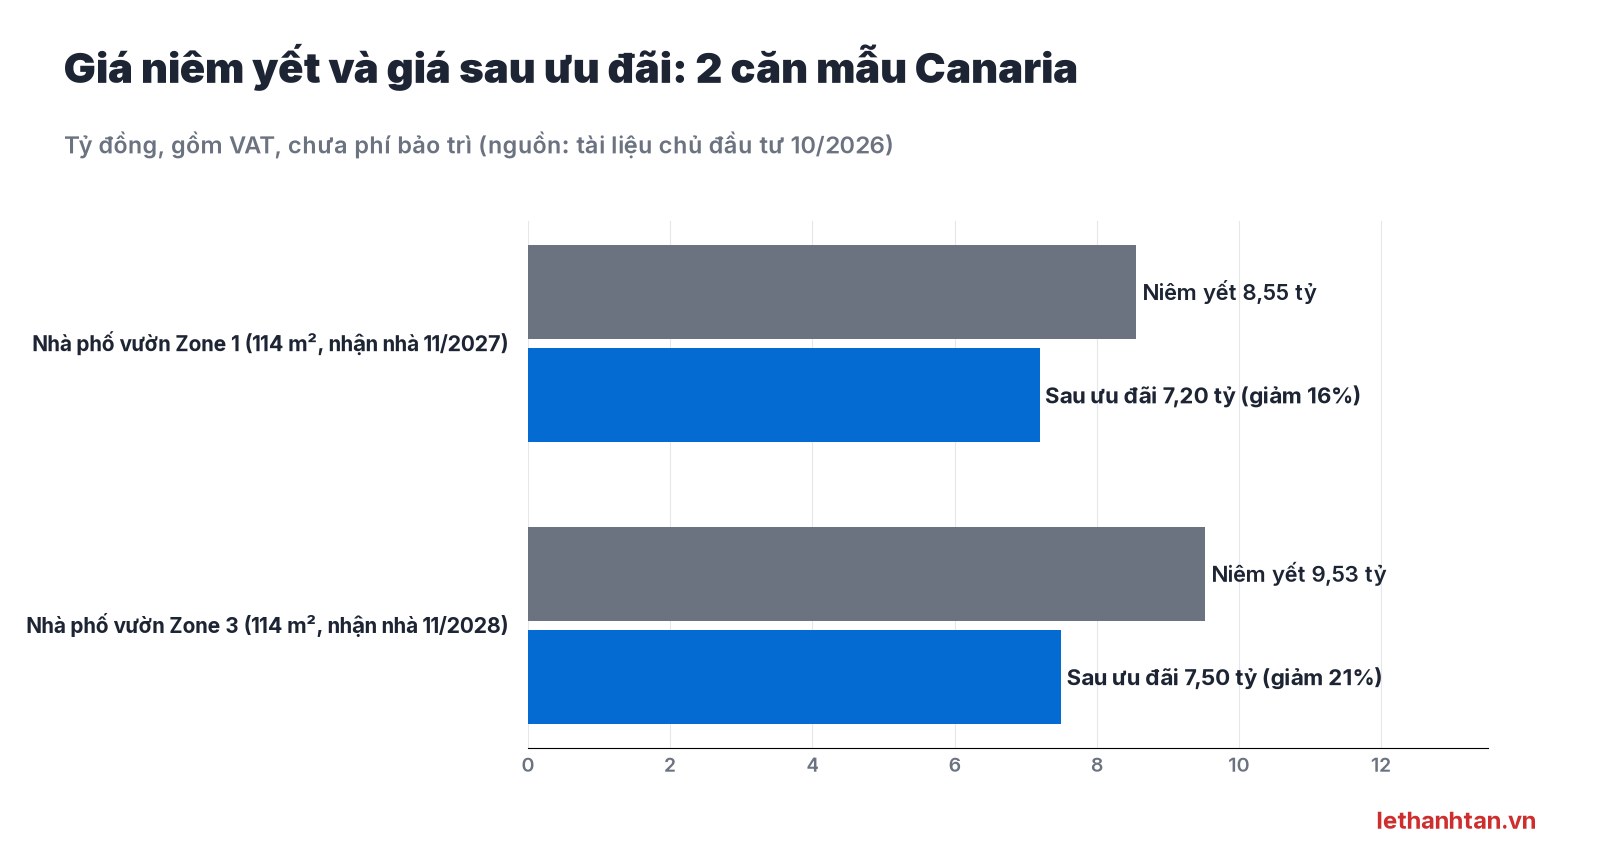
Ví dụ căn khoảng 7,2 tỷ theo gói Vay 2 (nhận nhà 11/2026): ngân hàng giải ngân 65%, khoảng 4,7 tỷ. Nếu lãi ngân hàng 10%/năm, mỗi tháng tiền lãi khoảng 39 triệu. Hỗ trợ 25 tháng tương đương gần 1 tỷ đồng, tức khoảng 13–14% giá trị căn.
Với gói Zone 1.2, Zone 2, ngân hàng giải ngân dần từ 5% lên 25% trong năm 2027 rồi 65% khi nhận nhà, nên tổng giá trị hỗ trợ thấp hơn, khoảng 500–700 triệu cho căn 8 tỷ.
So với chiết khấu thanh toán chuẩn
| Thanh toán chuẩn | Vay có hỗ trợ lãi suất | |
|---|---|---|
| Chiết khấu tiến độ | 3–4% (khoảng 240–320 triệu với căn 8 tỷ) | Không |
| Hỗ trợ lãi | Không | Khoảng 500 triệu – 1 tỷ tùy gói |
| Vốn tự có trước nhận nhà | 40% | 15–30% |
| Phụ thuộc ngân hàng | Không | Có, cần thẩm định thu nhập |
Sau khi hết hỗ trợ: mỗi tháng trả bao nhiêu?
| Lãi suất | Vay 15 năm | Vay 20 năm | Vay 25 năm |
|---|---|---|---|
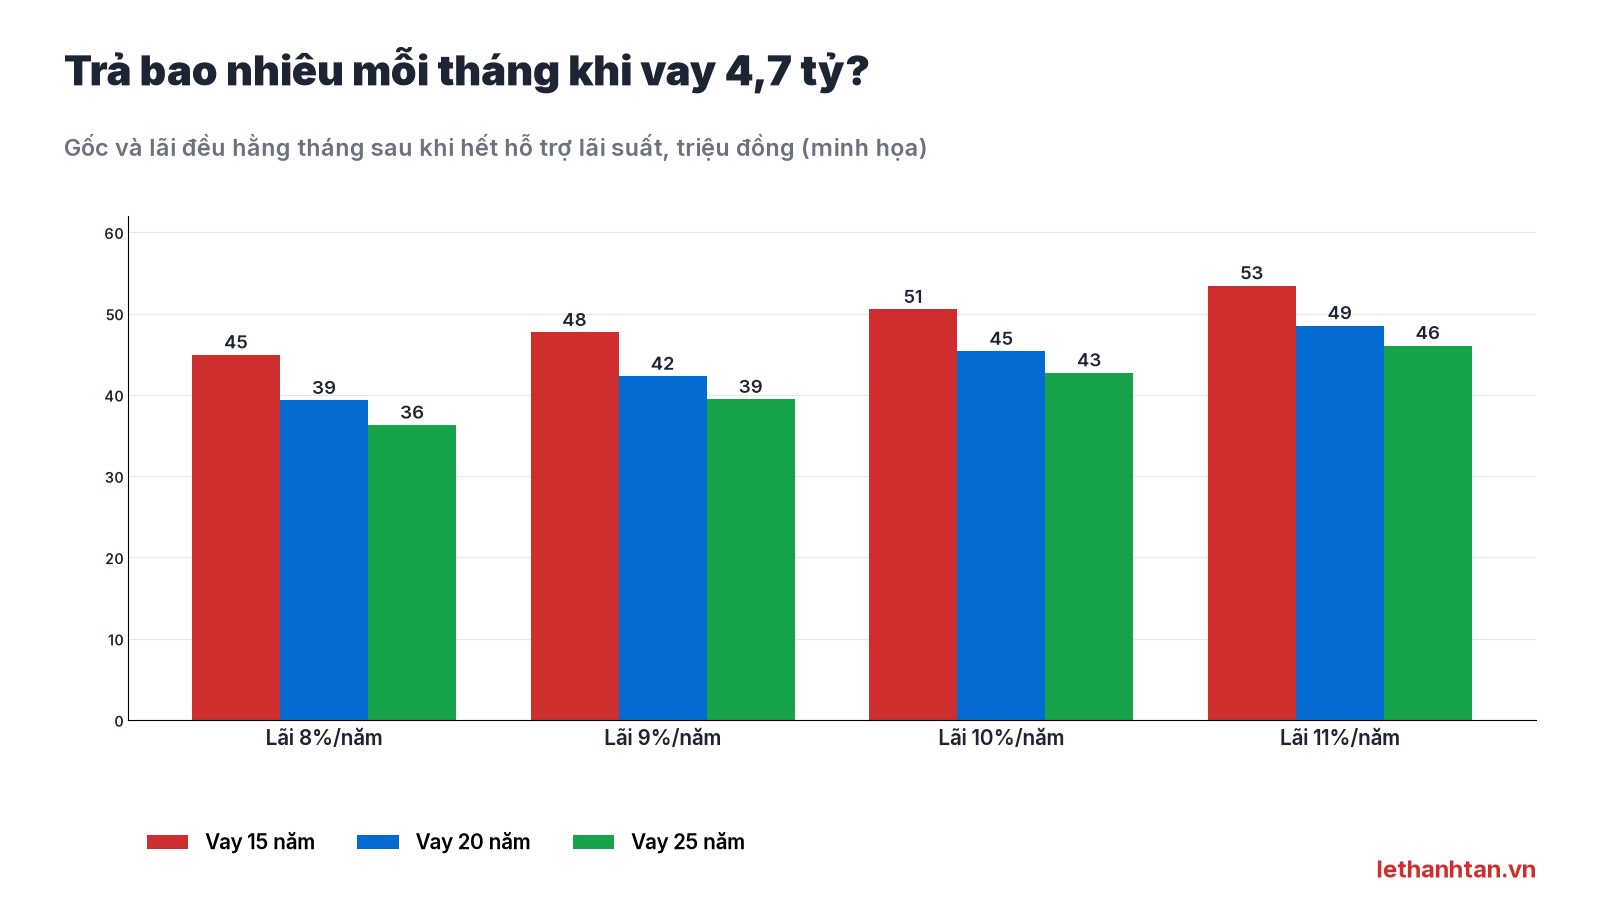
| 8%/năm | Khoảng 45 triệu | Khoảng 39 triệu | Khoảng 36 triệu |
| 9%/năm | Khoảng 48 triệu | Khoảng 42 triệu | Khoảng 39 triệu |
| 10%/năm | Khoảng 51 triệu | Khoảng 45 triệu | Khoảng 43 triệu |
| 11%/năm | Khoảng 53 triệu | Khoảng 49 triệu | Khoảng 46 triệu |
Ngân hàng thường yêu cầu tổng tiền trả nợ hằng tháng không quá khoảng 50–60% thu nhập. Như vậy, để vay 4,7 tỷ trong 20 năm ở mức lãi 9–10%, thu nhập hộ gia đình nên từ khoảng 75–90 triệu/tháng.
Các gói vay ngân hàng dành cho khách Nam Long
Nam Long có liên kết với nhiều ngân hàng: OCB (ngân hàng bảo lãnh dự án), BIDV, VietinBank, Vietcombank, ACB, Hong Leong Bank. Một số gói đã chào khách Nam Long năm 2025 để anh chị tham khảo mức độ:
| Ngân hàng (thư chào 2025) | Tỷ lệ cho vay | Thời hạn | Lãi suất ưu đãi | Điểm đáng chú ý |
|---|---|---|---|---|
| VietinBank | Tối đa 80% giá trị tài sản bảo đảm | Đến 35 năm (nhà phố, biệt thự) | 6,0% (12 tháng), 6,5% (18 tháng), 6,7% (24 tháng), 8,2% (36 tháng) | Ân hạn gốc tối đa 24 tháng; người mua lại (F2) có thể kế thừa ưu đãi; phí trả trước hạn 1% năm 1–3 |
| Hong Leong Bank | Đến 80% | Đến 25 năm | 6,3% (cố định 1 năm), 6,6% (2 năm), 6,7% (3 năm) | Ân hạn gốc đến khi bàn giao; phí trả trước hạn 3% năm đầu, giảm dần |
Lãi suất ở bảng trên là thư chào giai đoạn 2025, chỉ để tham khảo cấu trúc gói; lãi suất thực tế tại thời điểm giải ngân có thể khác.
Lãi suất sau ưu đãi được tính thế nào?
Sau thời gian ưu đãi, lãi suất thường thả nổi theo công thức “lãi tiết kiệm 12 tháng + biên độ” (ví dụ VietinBank: cộng 3,5%/năm) hoặc “lãi suất cơ sở ± biên độ” (ví dụ Hong Leong). Đây là con số quyết định tiền trả hằng tháng trong nhiều năm, anh chị nên hỏi kỹ biên độ trước khi ký.
Ví dụ dòng tiền gói Vay 2 trong 3 năm
| Thời điểm | Khách tự trả | Ngân hàng | Lãi phải trả mỗi tháng |
|---|---|---|---|
| Ký hợp đồng (cuối 2026) | Khoảng 1,08 tỷ (15%) | – | 0 |
| Nhận nhà 11/2026 | Khoảng 1,08 tỷ (15%) | Khoảng 4,7 tỷ (65%) | 0 (chủ đầu tư hỗ trợ đến 10%/năm) |
| 12/2026 – 11/2028 | Chỉ trả phần lãi vượt 10% (nếu có) | – | Gần như 0 |
| Từ 12/2028 | Gốc và lãi | – | Khoảng 42–45 triệu (20 năm, 9–10%) |
| Nhận sổ | 5% (khoảng 360 triệu) | – | – |
Ví dụ trên căn khoảng 7,2 tỷ. Trong 2 năm đầu, chi phí lớn nhất của anh chị là hoàn thiện nội thất và phí bảo trì; từ cuối 2028 mới bắt đầu trả nợ đều.
Năm câu hỏi cần hỏi ngân hàng
Biên độ sau ưu đãi là bao nhiêu?
Hỏi công thức và con số hiện tại để tự tính tiền trả từ tháng 12/2028.
Phí trả nợ trước hạn?
Thường 1–3% trong 3 năm đầu. Nếu định bán sớm, phí này ảnh hưởng trực tiếp lợi nhuận.
Có ân hạn gốc không?
Ân hạn gốc giúp nhẹ dòng tiền giai đoạn đầu, nhưng tổng lãi phải trả sẽ cao hơn.
Người mua lại có được kế thừa khoản vay và ưu đãi không?
Một số ngân hàng cho phép người mua lại (F2) kế thừa ưu đãi lãi suất của người mua đầu (F1). Điều này giúp căn nhà dễ chuyển nhượng hơn.
Có yêu cầu bảo lãnh của chủ đầu tư không?
Nếu ngân hàng không bắt buộc bảo lãnh, anh chị có thể nhận chiết khấu 0,5% khi không chọn bảo lãnh.
Vay bao nhiêu là vừa?
Một nguyên tắc an toàn: tổng tiền trả nợ hằng tháng không vượt khoảng 40% thu nhập ổn định của gia đình, thấp hơn mức tối đa ngân hàng chấp nhận. Với khoản vay 4,7 tỷ (20 năm, khoảng 42–45 triệu/tháng), thu nhập nên từ khoảng 105–110 triệu/tháng. Nếu thu nhập khoảng 70 triệu, khoản vay hợp lý chỉ khoảng 3 tỷ; khi đó nên tăng vốn tự có hoặc chọn sản phẩm có tổng giá thấp hơn như Gardenia giai đoạn mới.
| Thu nhập gia đình/tháng | Trả nợ an toàn (40%) | Khoản vay phù hợp (20 năm, 9–10%) |
|---|---|---|
| 60 triệu | 24 triệu | Khoảng 2,5–2,7 tỷ |
| 80 triệu | 32 triệu | Khoảng 3,3–3,6 tỷ |
| 110 triệu | 44 triệu | Khoảng 4,6–4,9 tỷ |
| 150 triệu | 60 triệu | Khoảng 6,2–6,7 tỷ |
Chuẩn bị hồ sơ vay
- Giấy tờ nhân thân, tình trạng hôn nhân.
- Chứng minh thu nhập: sao kê lương, hợp đồng lao động, giấy phép kinh doanh, hợp đồng cho thuê tài sản.
- Hợp đồng mua bán, phiếu xác nhận thanh toán các đợt tự có.
- Nếu cần, tài sản bảo đảm bổ sung.
Ai nên vay, ai không nên?
| Hồ sơ | Lời khuyên |
|---|---|
| Thu nhập ổn định trên 80 triệu/tháng, cần nhà ở ngay | Nên dùng gói Vay 2 nhận nhà 11/2026 |
| Có khoảng 1,2 tỷ, thu nhập đều, nhận nhà 2027 | Gói vay Zone 1.2, Zone 2 |
| Có sẵn tiền, không muốn nợ | Thanh toán chuẩn hoặc Zone 3 nhanh, lấy chiết khấu |
| Đầu tư lướt, định bán trước 2028 | Cẩn trọng: tính phí trả trước hạn và khả năng người mua lại được kế thừa ưu đãi |
| Thu nhập không ổn định | Không nên vay tối đa 65%; giảm tỷ lệ vay hoặc chọn Gardenia trả 1%/tháng |
• Izumi City: phân tích tiềm năng đầu tư toàn dự án
• Bảng giá Izumi Canaria tháng 10/2026: giá từng zone và giá thực trả
• Phương thức thanh toán Izumi Canaria: chọn cách nào lợi nhất?
• Izumi Gardenia giai đoạn mới: thanh toán 1%/tháng, có nên booking?
• Các mẫu nhà Izumi Canaria: diện tích từng tầng, chọn mẫu nào?
• Pháp lý Izumi City: đọc hiểu từng văn bản
• Hạ tầng quanh Izumi City: cầu Long Hưng, Hương lộ 2, sân bay Long Thành
• Compound và tiện ích Izumi Canaria: sống ven sông có lo ngập?
• Sống ở Izumi City: trường học, bệnh viện, đi làm thế nào?
• Đầu tư Izumi City: Canaria, Gardenia mới hay nhà đã có sổ?
Câu hỏi thường gặp
Mua Izumi City được vay bao nhiêu?
Chủ đầu tư hỗ trợ lãi trên tối đa 65% giá trị hợp đồng; ngân hàng có thể cho vay đến 70–80% giá trị tài sản tùy hồ sơ.
Hỗ trợ lãi suất Izumi City bao lâu?
12, 22 hoặc 25 tháng tùy gói, không quá 30/11/2028.
Lãi suất hỗ trợ tối đa bao nhiêu?
Chủ đầu tư trả phần lãi đến 10%/năm; phần vượt khách tự trả.
Ngân hàng nào cho vay Izumi City?
Các ngân hàng liên kết với Nam Long như OCB, BIDV, VietinBank, Vietcombank, ACB, Hong Leong Bank; ngân hàng bảo lãnh dự án là OCB.
Vay 4,7 tỷ trả mỗi tháng bao nhiêu?
Khoảng 39–49 triệu/tháng nếu vay 20 năm với lãi 8–11%/năm.
Lãi suất ngân hàng thay đổi theo thời điểm; số liệu minh họa, không phải cam kết cho vay.
Anh chị muốn Tấn tính bảng trả nợ cho đúng căn, đúng gói vay và kết nối ngân hàng đang có lãi suất tốt nhất? Nhắn cho Lê Thành Tấn qua Messenger, Zalo hoặc bình luận bên dưới nhé.