Một căn song lập Swanbay 14 tỷ, vay ngân hàng một nửa, mỗi tháng phải trả bao nhiêu? Câu trả lời là khoảng 65 triệu trong thời gian ưu đãi và có thể lên khoảng 77 triệu khi lãi suất thả nổi. Muốn trả khoản đó mà vẫn sống thoải mái, thu nhập gia đình cần gần 200 triệu mỗi tháng. Con số này khiến không ít khách của Lê Thành Tấn phải ngồi tính lại từ đầu.
Vay mua nhà ở Swanbay có những điểm khác với mua căn hộ trong thành phố: giá trị mỗi căn lớn, có căn đã có sổ và căn chỉ có hợp đồng, có hàng đang xây thanh toán theo tiến độ. Bài này giải thích cách ngân hàng nhìn từng loại tài sản, bảng trả góp cụ thể từ căn hộ 3 tỷ đến đơn lập 25 tỷ, thu nhập cần có, quy trình và những rủi ro thật. Tổng quan dự án anh chị xem tại bài trụ cột Swanbay đảo Đại Phước.
• Căn đã có sổ (Zone 4, Zone 5, căn hộ Le Centre): thế chấp chính căn nhà, vay thường 50–70% giá trị ngân hàng định giá.
• Căn chưa sổ (Zone 8, Oasia): phụ thuộc ngân hàng có nhận thế chấp hợp đồng mua bán của dự án hay không.
• Vay 50% căn 14 tỷ trong 20 năm: khoảng 65 triệu/tháng ở lãi 9,5%, khoảng 77 triệu ở lãi 12%.
• Nguyên tắc an toàn: tiền trả nợ không quá 40% thu nhập, tính ở mức lãi sau ưu đãi.
Ảnh 360° thực tế Swanbay
Ảnh 360 độ do Lê Thành Tấn bay flycam chụp trong Quý 4/2026, có đánh dấu các phân khu. Anh chị kéo hoặc vuốt để xoay xem toàn cảnh đảo Đại Phước.
Kéo hoặc vuốt để xoay 360° · bấm ⛶ để xem toàn màn hình
Ngân hàng nhìn căn nhà Swanbay như thế nào?
Trước khi hỏi “vay được bao nhiêu”, cần hiểu ngân hàng cho vay dựa trên hai thứ: tài sản bảo đảm và khả năng trả nợ. Ở Swanbay, tài sản bảo đảm khác nhau rõ rệt giữa các phân khu.
Căn đã có sổ hồng: dễ vay nhất
Biệt thự Zone 5, Zone 4 đã nhận sổ và căn hộ Le Centre có sổ theo từng căn là tài sản ngân hàng ưa thích: thế chấp bằng chính sổ, định giá dễ, xử lý rõ ràng. Tỷ lệ cho vay thường 50–70% giá trị do ngân hàng định giá, thời hạn có thể tới 20–30 năm tùy độ tuổi người vay.
Căn chưa có sổ: tùy ngân hàng và tùy dự án
Zone 8 nhiều căn chưa có sổ, Oasia đang xây. Với nhóm này, người mua thế chấp quyền tài sản phát sinh từ hợp đồng mua bán. Chỉ những ngân hàng có hợp tác với dự án hoặc chấp nhận hồ sơ của dự án mới cho vay. Một số ngân hàng lớn từng nhận thế chấp hợp đồng của vài phân khu Swanbay, nhưng danh sách thay đổi theo thời điểm, nên anh chị phải hỏi trước khi đặt cọc.
Nghĩa là gì với người mua: nếu phải vay, hãy hỏi ngân hàng trước, chọn căn sau. Rất nhiều trường hợp đặt cọc căn Zone 8 xong mới biết ngân hàng không nhận hợp đồng, phải xoay tiền gấp hoặc thế chấp tài sản khác.
Giá định giá thường thấp hơn giá mua
Ngân hàng định giá thận trọng, thường thấp hơn giá giao dịch thực tế của biệt thự. Ví dụ căn mua 18 tỷ, ngân hàng định giá 15 tỷ, cho vay 70% thì được 10,5 tỷ, tức chỉ khoảng 58% giá mua. Phần chênh anh chị phải tự có.
Vay mua Swanbay mỗi tháng trả bao nhiêu?
Lê Thành Tấn tính sẵn cho 5 sản phẩm tiêu biểu theo giá Quý 4/2026, giả định vay 50% giá trị, thời hạn 20 năm, trả đều gốc và lãi hằng tháng.
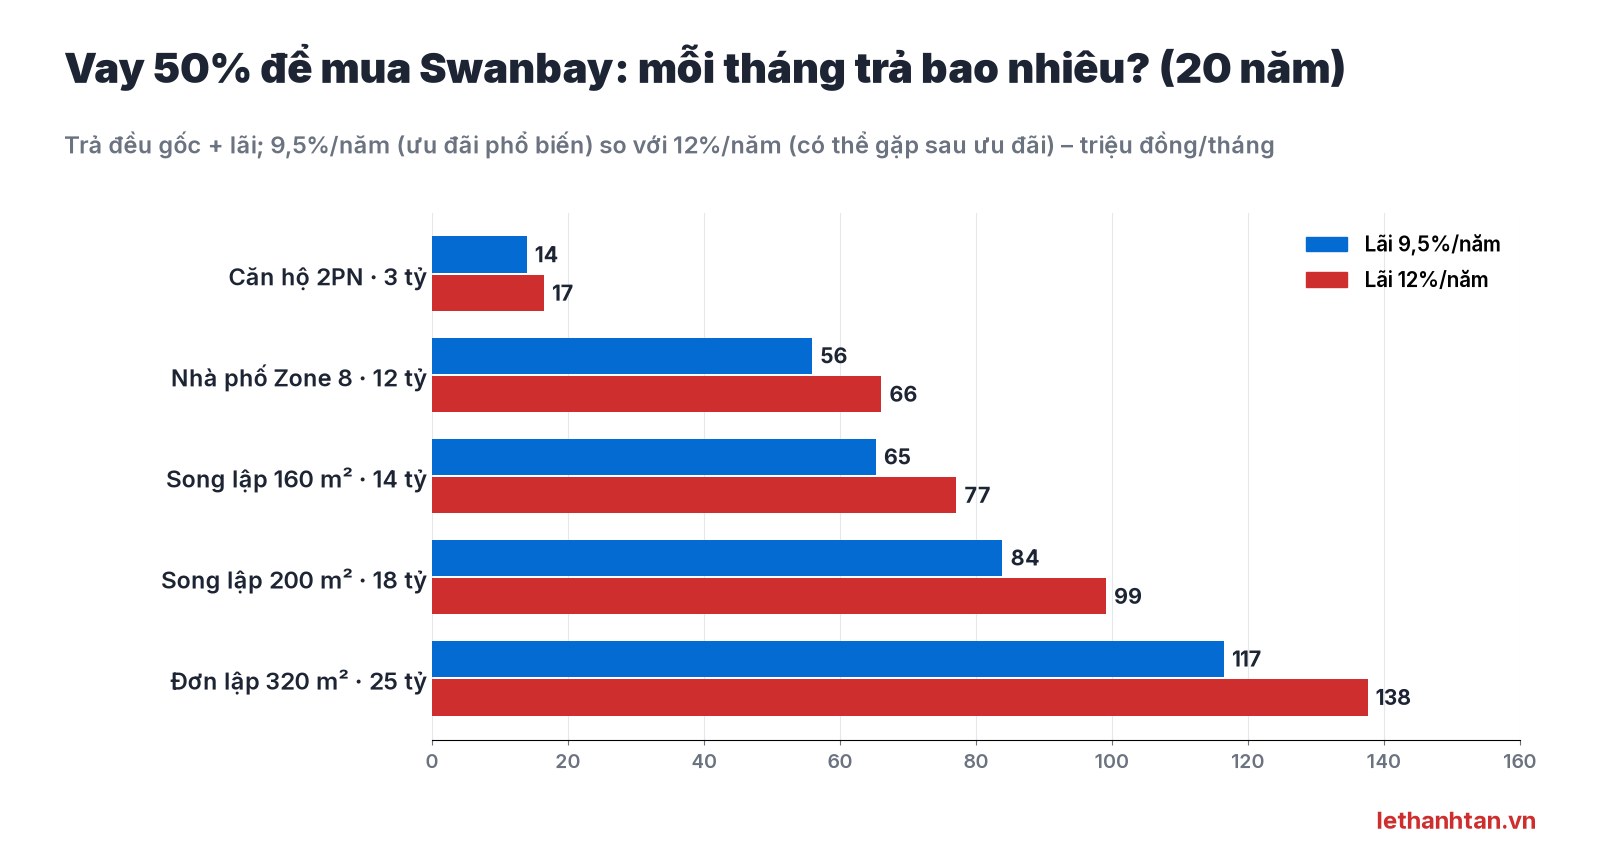
| Sản phẩm (giá tham khảo) | Số tiền vay (50%) | Trả/tháng – lãi 9,5% | Trả/tháng – lãi 12% | Vốn tự có tối thiểu |
|---|---|---|---|---|
| Căn hộ 2PN Le Centre – 3 tỷ | 1,5 tỷ | khoảng 14 triệu | khoảng 17 triệu | 1,5 tỷ + thuế phí |
| Nhà phố Zone 8 – 12 tỷ | 6 tỷ | khoảng 56 triệu | khoảng 66 triệu | 6 tỷ + thuế phí |
| Song lập Zone 4 160 m² – 14 tỷ | 7 tỷ | khoảng 65 triệu | khoảng 77 triệu | 7 tỷ + thuế phí |
| Song lập 200 m² – 18 tỷ | 9 tỷ | khoảng 84 triệu | khoảng 99 triệu | 9 tỷ + thuế phí |
| Đơn lập 320 m² – 25 tỷ | 12,5 tỷ | khoảng 117 triệu | khoảng 138 triệu | 12,5 tỷ + thuế phí |
Vì sao phải tính ở mức 12%?
Lãi 9,5% thường chỉ là mức ưu đãi trong 1–3 năm đầu. Sau đó lãi thả nổi theo lãi suất cơ sở cộng biên độ, có thể lên 11–13%/năm. Nếu chỉ tính theo mức ưu đãi, anh chị có thể bị “sốc” khi hết ưu đãi.
Tổng tiền lãi phải trả không nhỏ
Vay 7 tỷ trong 20 năm ở lãi bình quân 9,5%, tổng số tiền trả ngân hàng khoảng 15,6 tỷ, tức tiền lãi khoảng 8,6 tỷ. Nếu căn nhà tăng giá chậm, phần lãi này ăn mòn đáng kể lợi nhuận. Đây là lý do Lê Thành Tấn hay khuyên khách trả bớt nợ gốc sớm khi có tiền.
Thu nhập bao nhiêu thì vay mua Swanbay an toàn?
Nguyên tắc Lê Thành Tấn áp dụng cho mọi khách: tổng tiền trả nợ mỗi tháng không vượt quá 40% thu nhập ổn định của gia đình, và tính ở mức lãi sau ưu đãi.
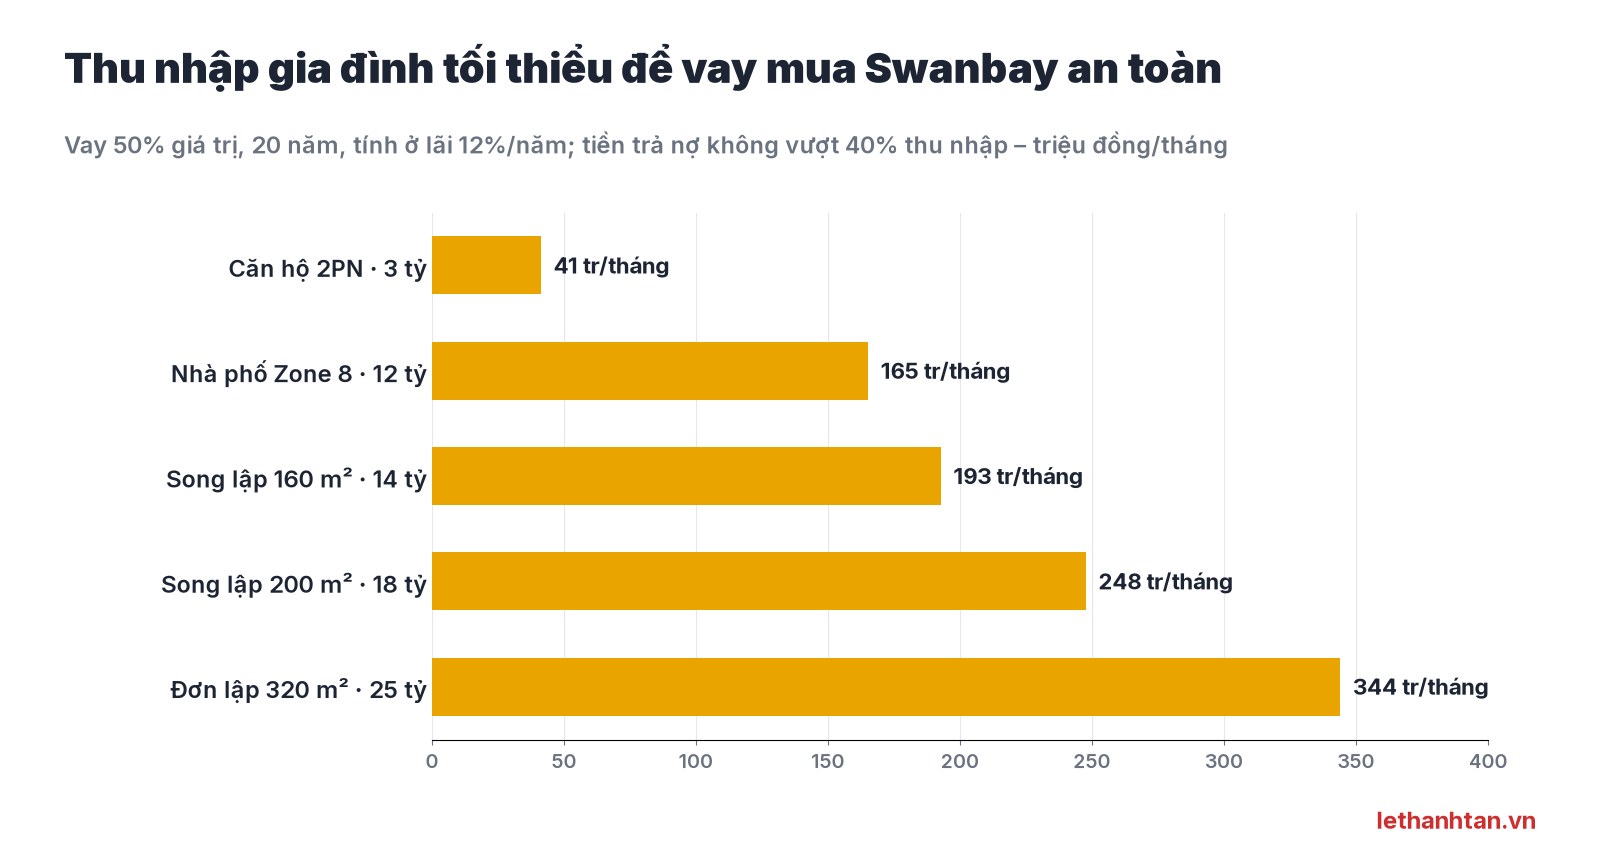
Căn hộ 3 tỷ: thu nhập khoảng 41 triệu/tháng
Mức này nằm trong tầm của nhiều gia đình trẻ có hai vợ chồng cùng đi làm. Căn hộ là cách “vào Swanbay” dễ nhất bằng vốn vay.
Song lập 14 tỷ: thu nhập khoảng 193 triệu/tháng
Đây là mức thu nhập của chủ doanh nghiệp, quản lý cấp cao hoặc gia đình có nguồn thu từ cho thuê, kinh doanh. Nếu thu nhập thấp hơn, cần tăng vốn tự có, giảm khoản vay.
Đơn lập 25 tỷ: thu nhập khoảng 344 triệu/tháng
Ở tầm giá này, phần lớn khách của Lê Thành Tấn mua bằng vốn tự có là chính, chỉ vay một phần nhỏ để giữ dòng tiền kinh doanh.
Cách tính chi tiết theo thu nhập anh chị xem thêm bài mua nhà vừa sức.
Mua Oasia theo tiến độ: vay thế nào?
Với sản phẩm Oasia đang xây, cách vay khác với mua nhà có sẵn.
Giải ngân theo từng đợt thanh toán
Ngân hàng giải ngân theo tiến độ hợp đồng: đến đợt nào, ngân hàng chuyển tiền thẳng cho chủ đầu tư đợt đó. Anh chị chỉ trả lãi trên số tiền đã giải ngân, nên giai đoạn đầu số tiền trả mỗi tháng thấp.
Luật giới hạn số tiền phải đóng
Theo Luật Kinh doanh bất động sản 2023, lần thanh toán đầu không quá 30% giá trị hợp đồng, trước bàn giao không quá 70%, trước khi có sổ không quá 95%. Với căn 20 tỷ, lần đầu tối đa 6 tỷ, đến lúc nhận nhà tối đa 14 tỷ. Đây là “đệm thời gian” tự nhiên giúp người mua không phải vay ngay toàn bộ. Chi tiết anh chị xem bài pháp lý Swanbay.
Hỏi kỹ chính sách hỗ trợ lãi suất
Một số đợt bán hàng có chính sách hỗ trợ lãi suất hoặc ân hạn nợ gốc đến khi nhận nhà. Hãy đọc kỹ: hỗ trợ đến mốc nào, sau mốc đó lãi tính ra sao, có ràng buộc gì khi chuyển nhượng.
Quy trình vay ngân hàng mua nhà Swanbay
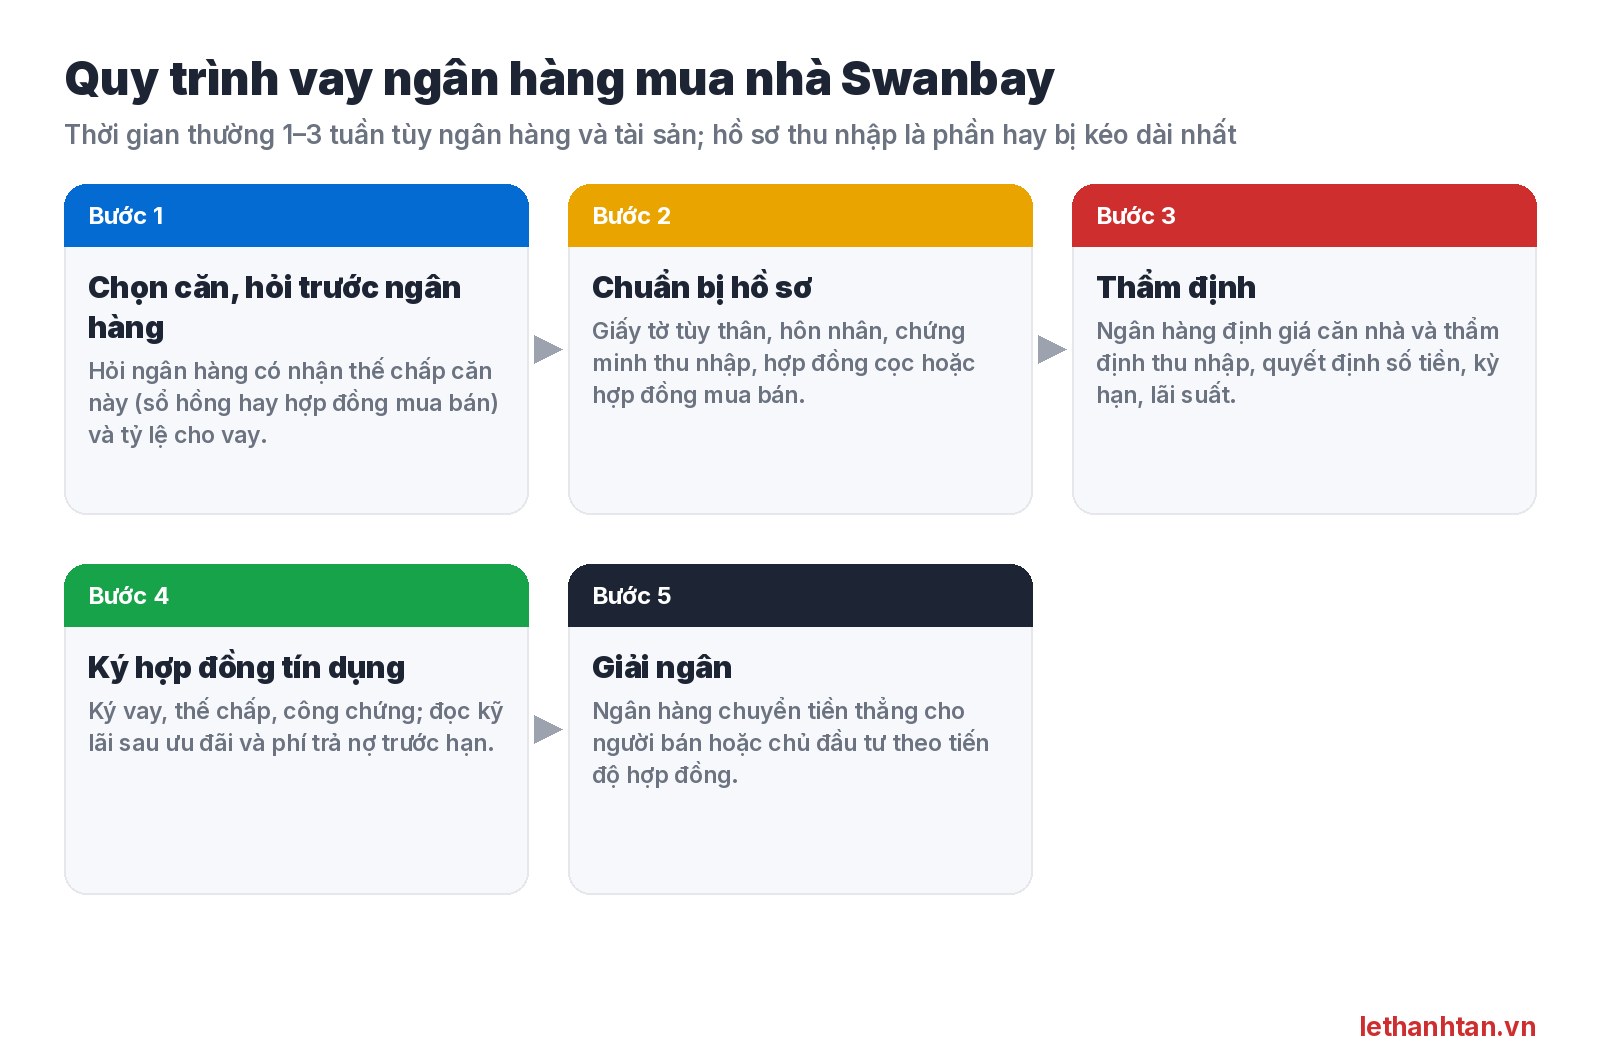
Bước 1: Chọn căn và hỏi trước ngân hàng
Gửi thông tin căn (phân khu, sổ hay hợp đồng) cho 2–3 ngân hàng để biết ai nhận, tỷ lệ cho vay và lãi suất. Đừng đặt cọc trước khi có câu trả lời.
Bước 2: Chuẩn bị hồ sơ
- Giấy tờ tùy thân, giấy xác nhận tình trạng hôn nhân hoặc đăng ký kết hôn.
- Chứng minh thu nhập: sao kê lương, hợp đồng lao động, báo cáo kinh doanh, hợp đồng cho thuê.
- Giấy tờ căn nhà: hợp đồng đặt cọc, sổ hồng (bản sao) hoặc hợp đồng mua bán.
Bước 3: Thẩm định
Ngân hàng cử người định giá căn nhà tại đảo và thẩm định thu nhập. Hồ sơ thu nhập tự doanh thường mất thời gian nhất.
Bước 4: Ký hợp đồng tín dụng và thế chấp
Đọc kỹ ba điều khoản: lãi suất sau ưu đãi tính thế nào, phí trả nợ trước hạn (thường 1–3% trong những năm đầu), và điều kiện ngân hàng được thu hồi nợ trước hạn.
Bước 5: Giải ngân
Tiền chuyển thẳng cho người bán (căn có sổ, thường sau khi công chứng và nộp hồ sơ sang tên) hoặc cho chủ đầu tư (hàng theo tiến độ).
Ví dụ thực tế: song lập Zone 4 giá 14 tỷ
- Vốn tự có: 7 tỷ trả người bán + khoảng 70 triệu lệ phí trước bạ (0,5%) + phí công chứng, đăng ký. Giữ lại khoảng 900 triệu làm quỹ dự phòng 12 tháng trả nợ.
- Vay: 7 tỷ, 20 năm, thế chấp chính căn nhà.
- Trả mỗi tháng: khoảng 65 triệu (lãi 9,5%), khoảng 77 triệu nếu lãi lên 12% – tương đương 33–39% thu nhập, vẫn trong ngưỡng an toàn.
- Nếu cho thuê nguyên căn: tiền thuê biệt thự trên đảo chỉ bù được một phần nhỏ tiền trả nợ, không nên trông vào nó để trả ngân hàng.
Với hồ sơ như anh chị H., Lê Thành Tấn sẽ tư vấn: vay được, nhưng nên trả bớt gốc mỗi khi có khoản thu lớn để giảm áp lực khi hết ưu đãi.
Rủi ro thật khi vay mua Swanbay
Lãi suất tăng sau ưu đãi
Mỗi 1% lãi tăng thêm với khoản vay 7 tỷ làm tiền trả hằng tháng tăng khoảng 4–5 triệu. Cách hạn chế: tính khả năng trả ở mức 12–13%, chọn gói ưu đãi dài, hỏi rõ biên độ thả nổi.
Ngân hàng định giá thấp
Định giá thấp hơn giá mua khiến khoản vay ít hơn dự tính. Cách hạn chế: hỏi định giá sơ bộ trước khi cọc, ghi điều khoản trong hợp đồng cọc về trường hợp không vay đủ.
Căn chưa sổ không vay được
Không phải ngân hàng nào cũng nhận hợp đồng mua bán Zone 8 hay Oasia. Cách hạn chế: xác nhận bằng văn bản với ngân hàng trước khi đặt cọc.
Phí trả nợ trước hạn
Nếu bán nhà trong 3–5 năm đầu, phí tất toán sớm có thể 1–3% dư nợ. Cách hạn chế: chọn gói vay có phí trả trước thấp nếu dự định bán sớm.
Dòng tiền cho thuê không đủ
Lợi suất cho thuê ở đảo thấp, nhất là biệt thự. Cách hạn chế: trả nợ bằng thu nhập chính, coi tiền thuê là phần phụ.
Câu hỏi thường gặp về vay mua Swanbay
Mua nhà Swanbay vay ngân hàng được bao nhiêu phần trăm?
Thường 50–70% giá trị ngân hàng định giá, tùy ngân hàng, loại tài sản và thu nhập. Vì định giá thường thấp hơn giá mua, tỷ lệ thực trên giá mua có thể chỉ khoảng 50–60%.
Căn Swanbay chưa có sổ có vay ngân hàng được không?
Có thể, nếu ngân hàng nhận thế chấp quyền tài sản từ hợp đồng mua bán của dự án. Cần hỏi trước, vì chính sách mỗi ngân hàng và mỗi thời điểm khác nhau.
Vay 7 tỷ mua biệt thự Swanbay mỗi tháng trả bao nhiêu?
Trong 20 năm, khoảng 65 triệu/tháng ở lãi 9,5%, khoảng 77 triệu/tháng ở lãi 12%.
Thu nhập bao nhiêu thì mua được căn hộ Swanbay trả góp?
Với căn 3 tỷ vay 1,5 tỷ trong 20 năm, thu nhập gia đình khoảng 41 triệu/tháng trở lên là an toàn khi tính ở lãi 12%.
Thời hạn vay mua nhà Swanbay tối đa bao lâu?
Nhiều ngân hàng cho vay tới 20–30 năm, nhưng tổng của tuổi người vay và thời hạn vay thường bị giới hạn theo quy định từng ngân hàng.
Mua Oasia có phải vay ngay từ đầu không?
Không bắt buộc. Lần thanh toán đầu tối đa 30%, ngân hàng giải ngân theo từng đợt sau đó, lãi chỉ tính trên phần đã giải ngân.
Có nên vay để mua Swanbay cho thuê không?
Lê Thành Tấn không khuyến khích nếu tiền thuê là nguồn chính để trả nợ, vì lợi suất cho thuê trên đảo chỉ khoảng 3–4%/năm, thấp hơn lãi vay.
Anh chị muốn tính chính xác khoản vay, số tiền trả mỗi tháng và chọn ngân hàng phù hợp cho căn Swanbay mình đang xem, hãy nhắn tin cho Lê Thành Tấn qua Messenger, Zalo hoặc bình luận bên dưới để Tấn tư vấn cho anh chị nhé.