Hai gia đình cùng thu nhập 40 triệu đồng mỗi tháng, cùng mua căn hộ 3 tỷ đồng. Gia đình thứ nhất sống thoải mái, vẫn tiết kiệm được mỗi tháng. Gia đình thứ hai sau hai năm phải rao bán gấp, chấp nhận lỗ vì không kham nổi tiền trả góp khi hết lãi suất ưu đãi. Khác biệt không nằm ở căn nhà, mà nằm ở cách tính khả năng tài chính ngay từ đầu.
Trong quá trình tư vấn, Lê Thành Tấn nhận thấy phần lớn người mua nhà lần đầu chỉ hỏi “ngân hàng cho vay được bao nhiêu”, trong khi câu hỏi đúng phải là “mình trả được bao nhiêu trong cả những năm khó khăn”. Bài viết này đưa ra cách tính cụ thể, có ví dụ bằng con số, để anh chị tự xác định mức giá nhà vừa sức với gia đình mình trong bối cảnh lãi suất năm 2026.
Ba con số quyết định căn nhà vừa sức
Thu nhập ổn định của cả gia đình
Chỉ tính phần thu nhập đều đặn, có thể chứng minh: lương, thu nhập kinh doanh ổn định, tiền cho thuê đều hằng tháng. Không nên tính tiền thưởng cuối năm, hoa hồng thất thường hay khoản “dự kiến tăng lương” vào khả năng trả nợ.
Vốn tự có sẵn sàng giải ngân
Là số tiền anh chị có thể dùng ngay mà không ảnh hưởng đến quỹ dự phòng: tiền tiết kiệm, tiền bố mẹ hỗ trợ, tài sản có thể bán nhanh. Vốn tự có càng lớn thì khoản vay càng nhỏ và rủi ro càng thấp.
Chi phí sinh hoạt thực tế
Tiền ăn, điện nước, học phí, bảo hiểm, chăm sóc bố mẹ, khoản trả góp khác (xe, thẻ tín dụng). Hãy ghi lại chi tiêu thực tế trong 3 tháng gần nhất thay vì ước lượng – con số thật thường cao hơn mình nghĩ 15–20%.
4 nguyên tắc an toàn khi vay mua nhà
Trả nợ mỗi tháng không quá 40% thu nhập
Ngân hàng có thể chấp nhận mức trả nợ cao hơn, nhưng để gia đình vẫn sống ổn và có tích lũy, tổng các khoản trả nợ (gồm cả gốc và lãi) không nên vượt 40% thu nhập ổn định. Khảo sát thị trường cũng cho thấy phần lớn người vay chọn mức trả nợ tối đa khoảng 40% thu nhập.
Tính tiền trả góp theo lãi suất sau ưu đãi, không theo lãi ưu đãi
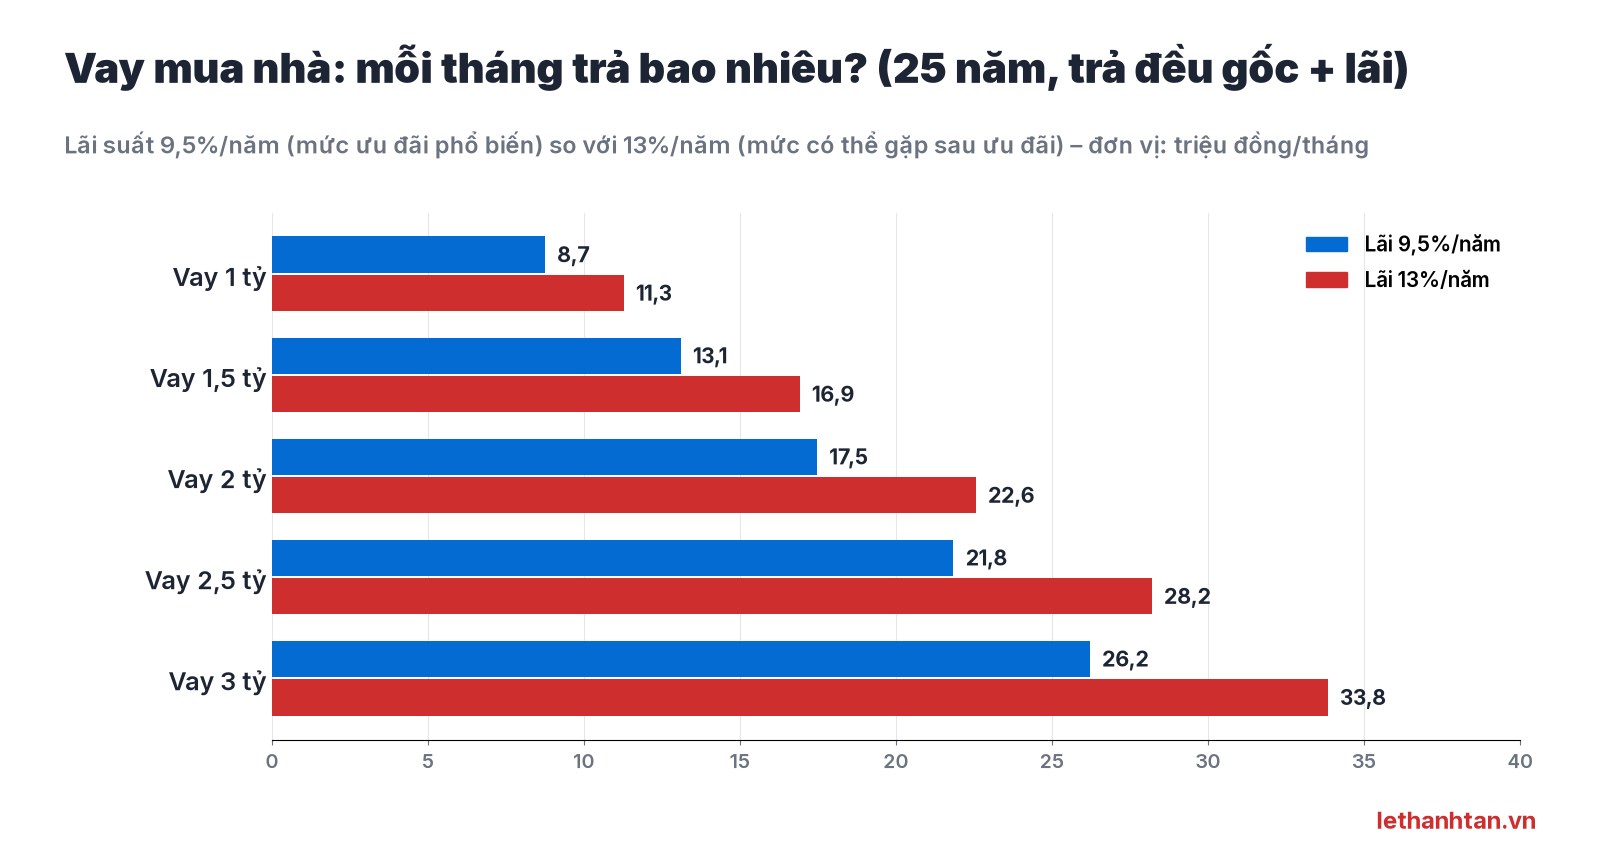
Quý 4/2026, lãi suất ưu đãi vay mua nhà phổ biến khoảng 9–12%/năm trong 12–24 tháng đầu; sau ưu đãi, lãi suất thả nổi có thể lên 13–15%/năm. Nếu tính khả năng trả nợ theo mức 9,5% thì khi lãi lên 13%, tiền trả hằng tháng tăng khoảng 30%. Vì vậy hãy tính theo mức 13% để chắc chắn vẫn trả được. Diễn biến lãi suất cụ thể, anh chị xem tại bài Lãi suất vay mua nhà Quý 4/2026.
Khoản vay không quá 50–60% giá trị căn nhà
Nhiều ngân hàng có thể cho vay 70–80% giá trị căn nhà, một số gói còn cao hơn. Tuy nhiên, các chuyên gia khuyến nghị chỉ nên vay dưới 60%, và khảo sát cho thấy đa số người mua hiện chỉ chấp nhận vay dưới 50% giá trị tài sản. Vay ít giúp anh chị có “vùng đệm” khi giá nhà điều chỉnh hoặc thu nhập giảm.
Luôn giữ quỹ dự phòng ít nhất 6 tháng
Quỹ dự phòng tối thiểu bằng 6 tháng (chi phí sinh hoạt + tiền trả nợ). Đây là khoản không được dùng để mua nhà, để đối phó khi mất việc, ốm đau hay lãi suất tăng.
Ví dụ cụ thể: gia đình thu nhập 40 triệu mua được nhà bao nhiêu?
Bước 1: Tính khoản trả nợ tối đa
Thu nhập ổn định 40 triệu đồng/tháng × 40% = 16 triệu đồng/tháng là mức trả nợ tối đa an toàn.
Bước 2: Đổi ra số tiền vay tối đa
Với 16 triệu đồng/tháng, vay trong 25 năm, trả đều gốc và lãi:
- Nếu tính theo lãi 9,5%/năm, có thể vay khoảng 1,83 tỷ đồng.
- Nếu tính theo lãi 13%/năm (an toàn khi hết ưu đãi), chỉ nên vay khoảng 1,42 tỷ đồng.
Lê Thành Tấn khuyên chọn con số thứ hai – khoảng 1,4 tỷ đồng.
Bước 3: Đổi ra giá nhà phù hợp
Nếu khoản vay chỉ chiếm khoảng 60% giá nhà, thì giá nhà phù hợp là 1,42 tỷ ÷ 60% ≈ 2,4 tỷ đồng. Khi đó vốn tự có cần khoảng 1 tỷ đồng.
Bước 4: Cộng chi phí ngoài giá nhà
Ngoài giá mua, cần thêm các khoản: lệ phí trước bạ, phí công chứng, phí thẩm định tài sản, bảo hiểm khoản vay, phí bảo trì (nhà dự án), nội thất cơ bản. Tổng cộng có thể chiếm khoảng 3–7% giá trị căn nhà tùy loại nhà và nhu cầu nội thất – với căn 2,4 tỷ là khoảng 70–170 triệu đồng.
Bước 5: Kiểm tra quỹ dự phòng
Giả sử chi phí sinh hoạt 15 triệu đồng/tháng, cộng 16 triệu tiền trả nợ = 31 triệu đồng/tháng. Quỹ dự phòng 6 tháng ≈ 186 triệu đồng, phải để riêng ngoài vốn mua nhà.
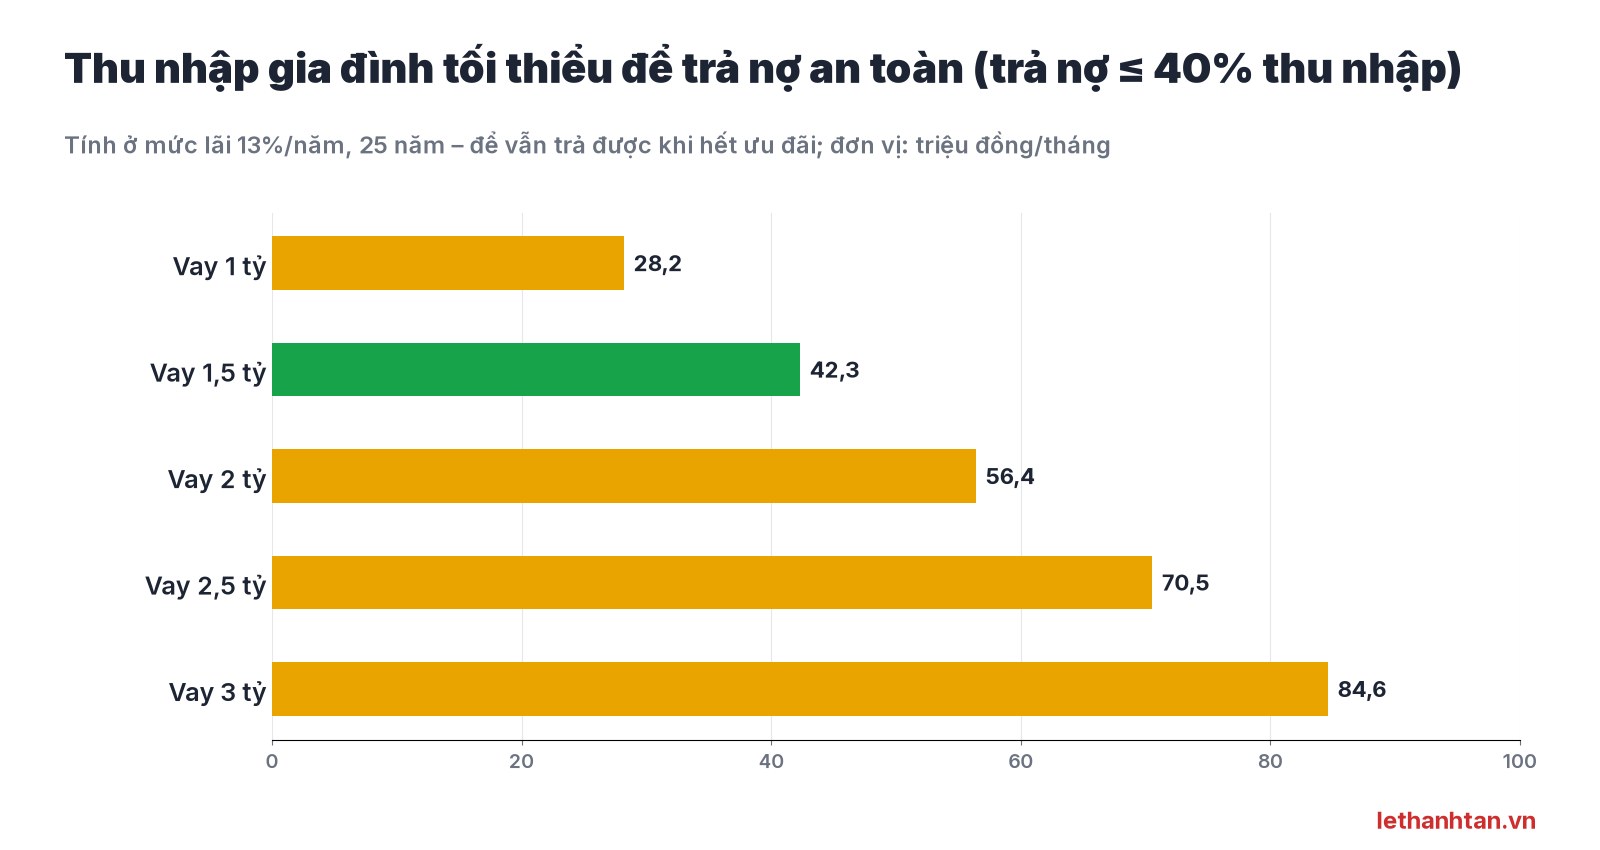
Bảng tra nhanh: muốn vay bao nhiêu thì cần thu nhập bao nhiêu?
| Số tiền vay (25 năm) | Trả/tháng ở lãi 9,5% | Trả/tháng ở lãi 13% | Thu nhập tối thiểu (trả nợ ≤ 40%, tính lãi 13%) |
|---|---|---|---|
| 1 tỷ | ~8,7 triệu | ~11,3 triệu | ~28 triệu |
| 1,5 tỷ | ~13,1 triệu | ~16,9 triệu | ~42 triệu |
| 2 tỷ | ~17,5 triệu | ~22,6 triệu | ~56 triệu |
| 2,5 tỷ | ~21,8 triệu | ~28,2 triệu | ~71 triệu |
| 3 tỷ | ~26,2 triệu | ~33,8 triệu | ~85 triệu |
Số liệu tính theo phương thức trả đều gốc và lãi hằng tháng (niên kim), làm tròn; số tiền thực tế phụ thuộc lãi suất và cách tính của từng ngân hàng.
Những sai lầm khiến người mua “vỡ kế hoạch”
Tính theo lãi ưu đãi năm đầu
Đây là sai lầm phổ biến nhất. Năm đầu trả nhẹ nhàng, đến năm thứ hai, thứ ba tiền trả tăng mạnh mà thu nhập chưa kịp tăng theo.
Dùng hết tiền tiết kiệm để giảm khoản vay
Dồn toàn bộ tiền vào căn nhà khiến gia đình không còn quỹ dự phòng. Chỉ cần một biến cố nhỏ là phải vay nóng với lãi cao hơn nhiều.
Mua nhà dự án nhưng quên tiến độ thanh toán
Nhà dự án thường có lịch thanh toán theo tiến độ xây dựng, kèm ân hạn nợ gốc hoặc hỗ trợ lãi suất đến khi nhận nhà. Hết hỗ trợ, khoản trả hằng tháng có thể tăng đột ngột. Cần lập bảng dòng tiền theo từng mốc trước khi ký.
Kỳ vọng bán lại kiếm lời để trả nợ
Mua với khả năng tài chính “căng” và hy vọng giá tăng để bán trả nợ là canh bạc. Khi thị trường chững lại, căn nhà khó bán đúng giá, và áp lực lãi vay sẽ buộc anh chị bán lỗ.
Vốn còn mỏng: những lựa chọn thông minh hơn
- Chọn căn nhỏ hơn hoặc khu vực vùng ven có hạ tầng đang hoàn thiện, giá mềm hơn nhưng vẫn kết nối tốt với nơi làm việc.
- Chọn dự án có lịch thanh toán giãn hoặc thanh toán theo tiến độ, giúp có thêm thời gian tích lũy trong lúc chờ nhận nhà.
- Tìm hiểu nhà ở xã hội nếu đủ điều kiện về thu nhập và đối tượng, với gói vay ưu đãi riêng.
- Thuê nhà thêm một thời gian trong khi tích lũy – tiền thuê không “mất trắng” nếu nó giúp anh chị tránh một khoản vay quá sức.
Câu hỏi thường gặp
Lương 20 triệu có mua được nhà không?
Với thu nhập ổn định 20 triệu đồng/tháng, mức trả nợ an toàn khoảng 8 triệu/tháng, tương đương khoản vay khoảng 0,7 tỷ đồng nếu tính lãi 13%/năm trong 25 năm. Cộng vốn tự có, anh chị có thể nhắm căn hộ khoảng 1,2–1,5 tỷ đồng hoặc cân nhắc nhà ở xã hội nếu đủ điều kiện.
Nên vay bao nhiêu phần trăm giá trị căn nhà?
Ngân hàng có thể cho vay 70–80%, nhưng để an toàn nên vay không quá 50–60% giá trị căn nhà.
Thời hạn vay bao lâu là hợp lý?
Thời hạn dài (20–25 năm) giúp giảm tiền trả hằng tháng nhưng tổng lãi phải trả cao hơn. Có thể chọn thời hạn dài cho an toàn dòng tiền, rồi trả trước khi có tiền nhàn rỗi – nhớ hỏi kỹ phí trả nợ trước hạn.
Có nên dùng hết tiền tiết kiệm để giảm khoản vay?
Không. Luôn giữ lại quỹ dự phòng tối thiểu 6 tháng chi phí sinh hoạt và tiền trả nợ.
Mua nhà để ở hay để đầu tư thì cách tính có khác không?
Khác. Mua để ở cần ưu tiên an toàn dòng tiền dài hạn; mua để đầu tư cần tính thêm khả năng thanh khoản, lợi suất cho thuê và kịch bản giá đi ngang nhiều năm.
Thu nhập không ổn định (kinh doanh, tự do) nên tính thế nào?
Lấy thu nhập trung bình của 12–24 tháng gần nhất, sau đó trừ hao 20–30%, và tăng quỹ dự phòng lên 9–12 tháng.
Anh chị muốn biết với thu nhập và số vốn hiện có thì nên mua căn nhà khoảng bao nhiêu tiền, ở khu vực nào, hãy nhắn Lê Thành Tấn qua Zalo 0932 048 567 hoặc bình luận bên dưới để cùng lập bảng dòng tiền cụ thể.