Đầu tư bất động sản năm 2026 khác hẳn những năm trước: giá căn hộ trung tâm TP.HCM đã neo cao, thị trường phân hóa mạnh, luật mới siết chặt chủ đầu tư yếu, và “đón đầu hạ tầng” không còn là yếu tố duy nhất quyết định tăng giá. Các bài báo đứng đầu Google đều nói về chu kỳ mới, nguồn cung, lãi suất – nhưng gần như không bài nào trả lời câu hỏi người mua quan tâm nhất: vậy cụ thể nên chọn khu nào, sản phẩm nào, và kiểm tra những gì? Bài viết này tóm tắt bối cảnh thị trường 2026 và 3 bí quyết thực chiến mà Lê Thành Tấn hay tư vấn cho khách hàng sau hơn 10 năm làm tư vấn đầu tư ở khu Đông TP.HCM.
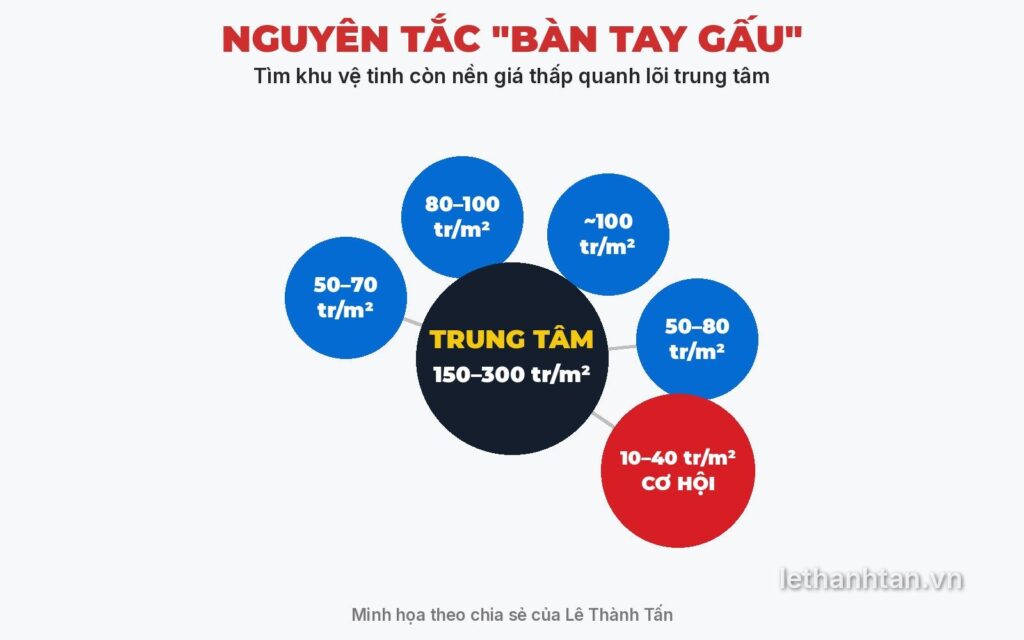
1. Bàn tay gấu: quanh lõi trung tâm giá 150–300 triệu/m² luôn có các khu vệ tinh; tìm nơi còn “nền giá” thấp nhưng đã có hạ tầng, dân cư.
2. Nước chảy chỗ trũng: khi trung tâm quá đầy, dòng tiền và dân cư tràn ra vùng ven giáp TP.HCM – nhưng phải là nơi có việc làm, trường, tiện ích, chứ không chỉ “đón đầu hạ tầng”.
3. Bất động sản an toàn: vị trí – pháp lý – nhu cầu thật. Không có dự án hoàn hảo, chỉ có sản phẩm phù hợp.
1. Bối cảnh thị trường 2026: những con số cần biết
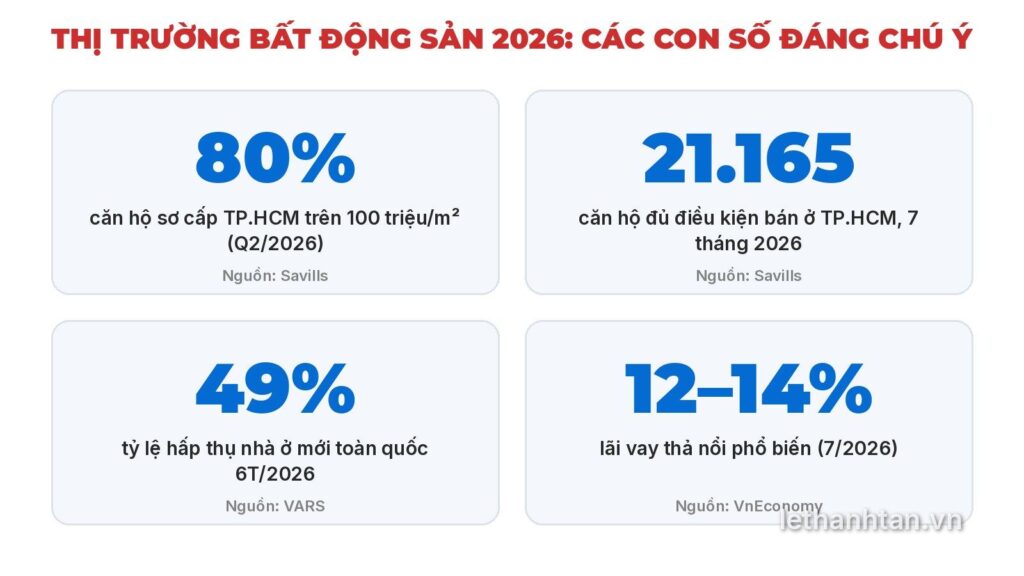
- Giá căn hộ neo cao: theo Savills, khoảng 80% căn hộ sơ cấp TP.HCM có giá trên 100 triệu/m² trong Q2/2026; 6–12 tháng tới giá khó giảm mạnh, nếu điều chỉnh sẽ qua chính sách bán hàng.
- Nguồn cung đang mở lại: 7 tháng đầu 2026, TP.HCM có 37 dự án đủ điều kiện bán, trong đó 30 dự án căn hộ với 21.165 căn (Savills).
- Hấp thụ tốt nhưng phân hóa: 6 tháng 2026 cả nước khoảng 48.000 giao dịch nhà ở mới, hấp thụ 49% (VARS); nhóm chủ đầu tư lớn chiếm phần lớn giao dịch.
- Lãi suất vẫn là biến số: lãi vay thả nổi phổ biến 12–14%/năm (VnEconomy, 7/2026).
- Thể chế mới: bảng giá đất mới áp dụng từ 1/1/2026, Nghị quyết 21-NQ/TW ngày 28/7/2026 về chính sách đất đai, các dự thảo sửa Luật Đất đai, Luật Nhà ở – dự án pháp lý yếu sẽ bị lọc mạnh.
Nói ngắn gọn: thị trường không “sập” và cũng không “sốt” đồng loạt. Người thắng là người chọn đúng khu vực, đúng sản phẩm, đúng chủ đầu tư.
2. Bí quyết 1: nguyên tắc “bàn tay gấu”
Hình dung lõi trung tâm TP.HCM như lòng bàn tay gấu, giá đã 150–200 triệu/m², có nơi trên dưới 300 triệu/m². Mua ở đây, dư địa tăng giá không còn nhiều. Xung quanh là các “ngón tay” – khu vệ tinh, giá 50–100 triệu/m². Và đâu đó trong vùng vệ tinh vẫn còn những khu mà giá nền chỉ 10–40 triệu/m² dù đã có hạ tầng, dân cư bắt đầu về. Đó là cơ hội.
Cách áp dụng khi xem một dự án:
- Lấy dự án làm tâm, khảo sát bán kính vài trăm mét đến 3 km, tối đa 5 km.
- So giá đất, giá nhà trong dự án với khu dân cư bên ngoài: cao hơn, ngang hay thấp hơn?
- So mật độ dân cư, tiện ích, an ninh, dân trí, hạ tầng đường sá, tình trạng ngập.
- Nếu trong dự án đắt hơn mà không hơn gì, chọn bên ngoài. Nếu ngang hoặc rẻ hơn mà đồng bộ hơn, chọn dự án.
Ví dụ cụ thể: Đông Tăng Long ở khu Đông TP.HCM – đất quy đổi khoảng 40 triệu/m² trong khu đô thị bài bản, trong khi đất tái định cư bên ngoài đã 35–40 triệu/m² với lô nhỏ hơn.
3. Bí quyết 2: nước luôn chảy về chỗ trũng
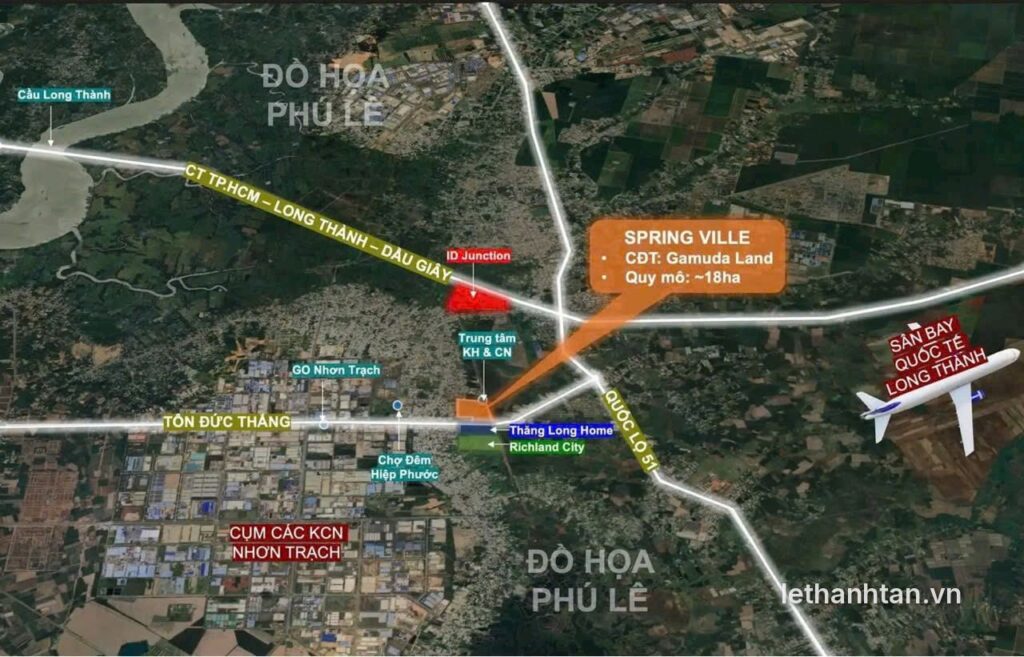
Lê Thành Tấn hay so sánh: TP.HCM giống Singapore – đắt đỏ, đông đúc; vùng ven như Nhơn Trạch giống Malaysia – chỉ cách một cây cầu nhưng giá nhà, chi phí sống thấp hơn nhiều. Khi trung tâm đã quá đầy, kinh tế và dân cư sẽ tràn ra vùng ven giáp ranh. Ở TP.HCM, hướng Đông gắn với sân bay Long Thành, logistics, các trục cao tốc – là hướng lan tỏa mạnh nhất. Hướng Tây có lợi thế nền đất cao, ít ngập – cũng đáng chú ý.
Nhưng năm 2026, hạ tầng chỉ còn là một trong những yếu tố, không phải yếu tố quyết định duy nhất. Khu vực tăng giá bền phải có thêm:
- Công ăn việc làm (khu công nghiệp, dịch vụ).
- Trường học, bệnh viện, chợ, điện nước đầy đủ.
- Tiện ích sống tối thiểu và di chuyển thuận tiện thật sự, không phải “dự kiến”.
4. Bí quyết 3: bất động sản an toàn – vị trí, pháp lý, nhu cầu thật
Có sổ là điều đương nhiên, không phải ưu điểm để quảng cáo. Một bất động sản an toàn phải đạt cả ba:
| Tiêu chí | Cần kiểm tra |
|---|---|
| Vị trí | Kết nối thật, tiện ích đã có, khu dân cư xung quanh, nguy cơ ngập |
| Pháp lý | Quyết định chủ trương đầu tư, quy hoạch 1/500, giấy phép xây dựng, văn bản đủ điều kiện bán, bảo lãnh ngân hàng, tiến độ ra sổ |
| Nhu cầu thật | Có người ở, người thuê thật không? Sản phẩm có phù hợp nhu cầu của chính mình không? |
Một bất động sản an toàn nhưng không mang lại lợi ích gì cho anh chị (không ở được, không cho thuê được, không tăng giá) thì cũng chưa phải lựa chọn tốt. Và không có dự án nào hoàn hảo, kể cả bất động sản triệu đô; quan trọng nhất là sản phẩm phù hợp với mục tiêu, ngân sách và thời gian của mình.
5. Checklist trước khi xuống tiền năm 2026
- Xác định mục tiêu: ở, cho thuê hay tích sản dài hạn 3–5 năm. Năm 2026 không phải năm để lướt sóng.
- Tính dòng tiền khi vay: lãi thả nổi 12–14%/năm, khoản trả hàng tháng không nên vượt khoảng 40–50% thu nhập ổn định.
- Cộng đủ chi phí: thuế, phí trước bạ, phí công chứng, hoàn thiện nội thất, phí quản lý.
- Đi thực tế ít nhất hai lần, vào giờ khác nhau; nói chuyện với cư dân.
- Chỉ tin bảng giá, chính sách có ngày và đóng dấu chủ đầu tư.
- Gặp người thực sự am hiểu khu vực (“thổ địa”) để có thông tin giao dịch thật.
Đọc thêm: thuế phí mua bán nhà đất, lãi suất vay mua nhà, hợp đồng đặt cọc.
6. Câu hỏi thường gặp
Năm 2026 có nên mua bất động sản không?
Có, nếu anh chị mua để ở hoặc giữ trung – dài hạn, chọn đúng khu vực và chủ đầu tư uy tín. Không nên kỳ vọng tăng giá nhanh trong vài tháng.
Nên mua ở trung tâm hay vùng ven?
Trung tâm giữ giá tốt nhưng dư địa tăng thấp. Vùng ven có dư địa lớn hơn nếu đã có việc làm, tiện ích, dân cư – áp dụng nguyên tắc “bàn tay gấu” để so sánh.
Đón đầu hạ tầng còn hiệu quả không?
Vẫn có, nhưng hạ tầng chỉ là một trong nhiều yếu tố. Cần thêm việc làm, tiện ích và nhu cầu ở thật.
Bất động sản thế nào là an toàn?
Đạt đủ ba tiêu chí: vị trí tốt, pháp lý minh bạch, phục vụ nhu cầu thật.
Anh chị muốn áp dụng 3 bí quyết này cho ngân sách cụ thể của mình, liên hệ Lê Thành Tấn – Zalo 0932 048 567 để được tư vấn – review thật, giá thật.