Cùng một căn nhà phố One Era giá khoảng 6,86 tỷ, có người chỉ cần chuẩn bị khoảng 1 tỷ trong hai năm đầu, có người phải xuống tiền gần 4,8 tỷ ngay tháng đầu tiên. Người trả nhanh được giảm hơn 800 triệu, người trả chậm giữ được tiền trong túi. Vậy ai lợi hơn?
Câu trả lời không nằm ở mức chiết khấu cao hay thấp, mà ở dòng tiền của chính anh chị: có bao nhiêu tiền sẵn, thu nhập mỗi tháng bao nhiêu, tiền nhàn rỗi đang sinh lời bao nhiêu phần trăm một năm. Bài viết này Lê Thành Tấn bóc tách từng phương thức thanh toán của One Era bằng con số cụ thể trên một căn 6,86 tỷ, quy đổi chiết khấu ra lãi suất tương đương, tính tiền lãi vay từng tháng và những khoản chi phí mà bảng giá không ghi.
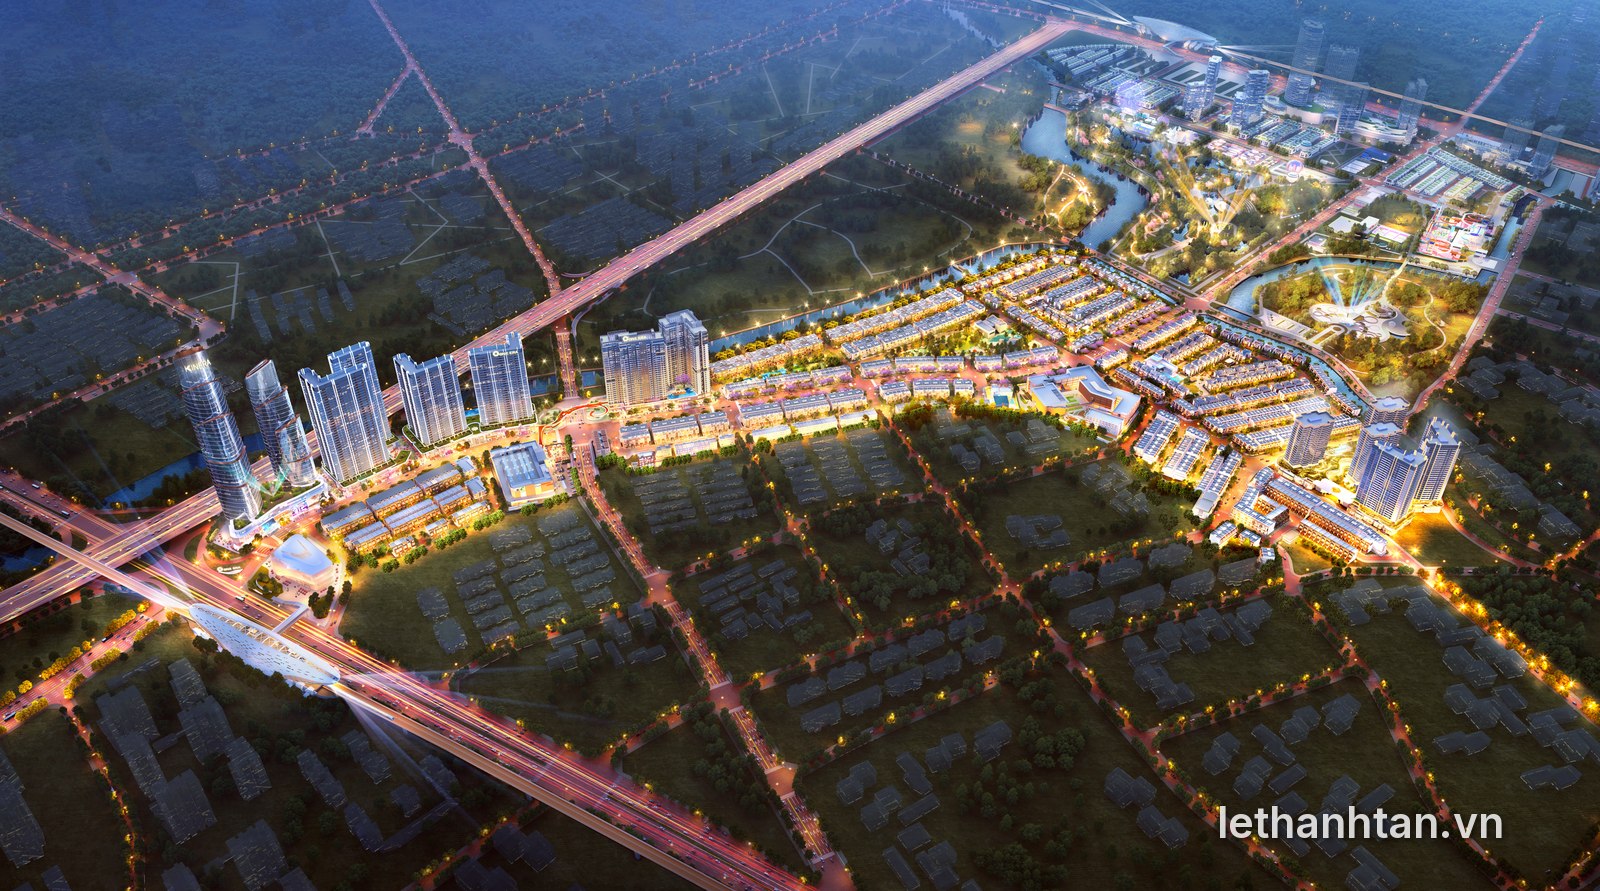
Tổng quan dự án, xem tại bài One Era Thuận Giao: phân tích chuyên sâu khu đô thị 49,5 ha.
Giá One Era hiện nay là bao nhiêu?
Giá dự kiến từ khoảng 6,86 tỷ đồng
Theo thông tin chủ đầu tư công bố trong giai đoạn nhận đặt chỗ, giá nhà phố One Era giai đoạn 1 dự kiến từ khoảng 6,86 tỷ đồng, tính theo phương thức thanh toán chuẩn và chưa gồm VAT. Đây là mức “giá từ”, thường áp dụng cho sản phẩm có tổng giá thấp nhất là townhouse 5×16 (80 m² đất). Giá từng căn cụ thể sẽ khác nhau theo mẫu nhà, mặt đường, hướng và vị trí so với công viên, kênh.
Quy đổi ra đơn giá trên mỗi m²
| Cách tính | Diện tích | Đơn giá tương đương |
|---|---|---|
| Trên diện tích đất | 80 m² | Khoảng 86 triệu/m² đất |
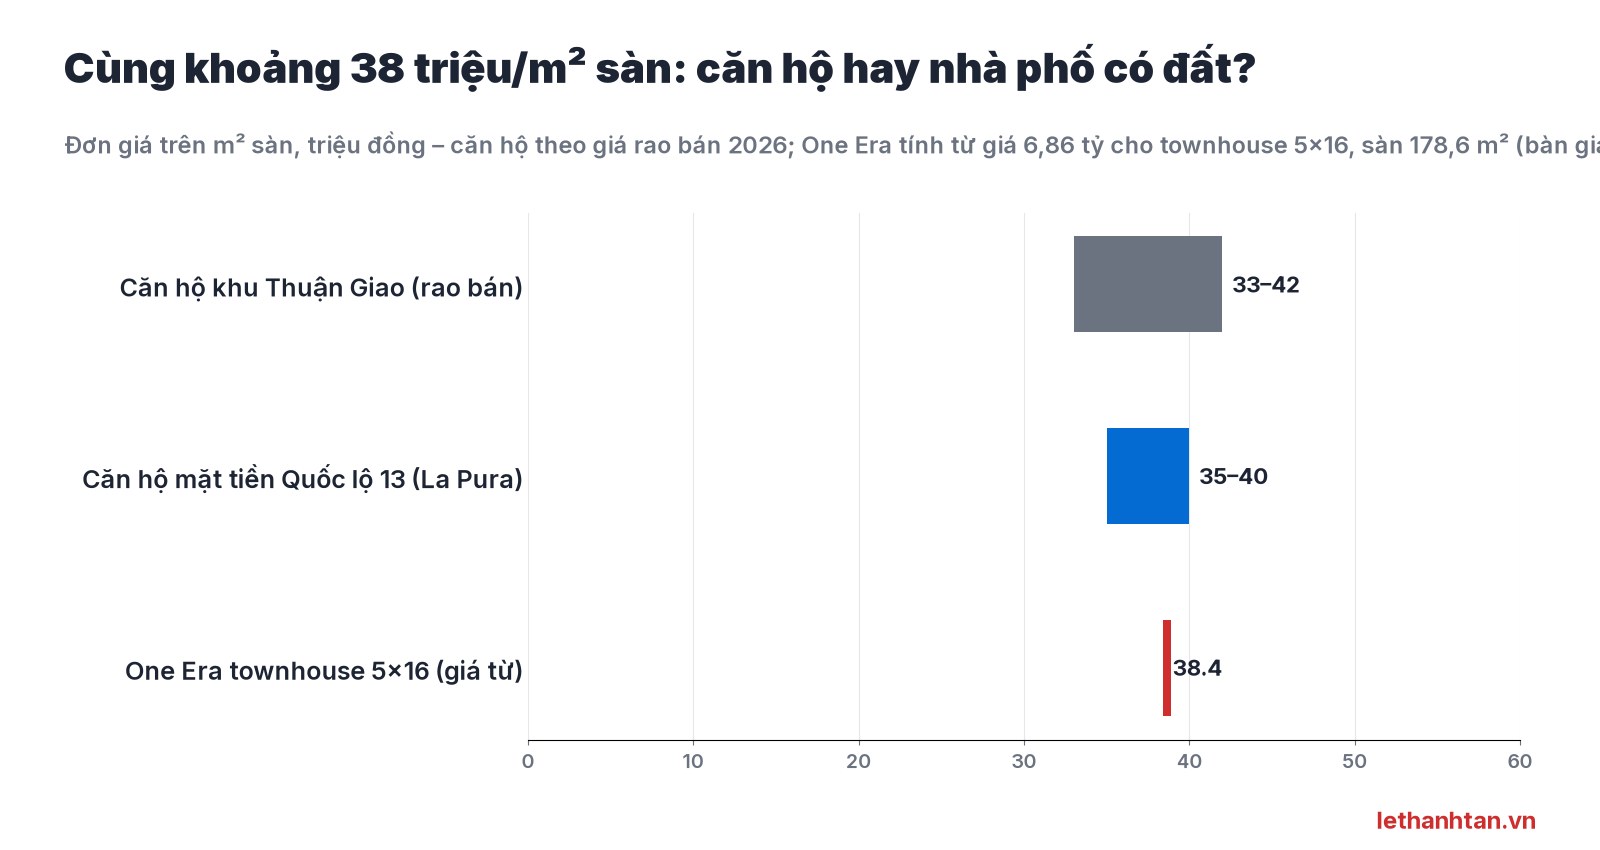
| Trên tổng diện tích sàn xây dựng | 178,6 m² | Khoảng 38 triệu/m² sàn |
Với nhà phố, người mua thường nhìn giá trên m² đất; nhưng để so với căn hộ, cách công bằng hơn là chia cho diện tích sàn sử dụng. Ở góc nhìn này, nhà phố One Era đang có đơn giá sàn ngang căn hộ cùng khu vực.
Vì sao giá thấp hơn đợt giới thiệu tháng 5/2026?
Ở đợt giới thiệu khoảng tháng 5/2026, thị trường ghi nhận mức khoảng 8,68 tỷ cho sản phẩm hoàn thiện cơ bản. Đợt này, chủ đầu tư chuyển sang bàn giao hoàn thiện mặt ngoài, thô bên trong và đưa giá về khoảng 6,86 tỷ. Khoảng chênh gần 1,8 tỷ không có nghĩa nhà rẻ đi 1,8 tỷ: một phần trong đó là chi phí hoàn thiện mà nay người mua tự làm. Khi so với dự án khác, anh chị cần đưa về cùng một tiêu chuẩn bàn giao.
Bốn phương thức thanh toán khác nhau thế nào?
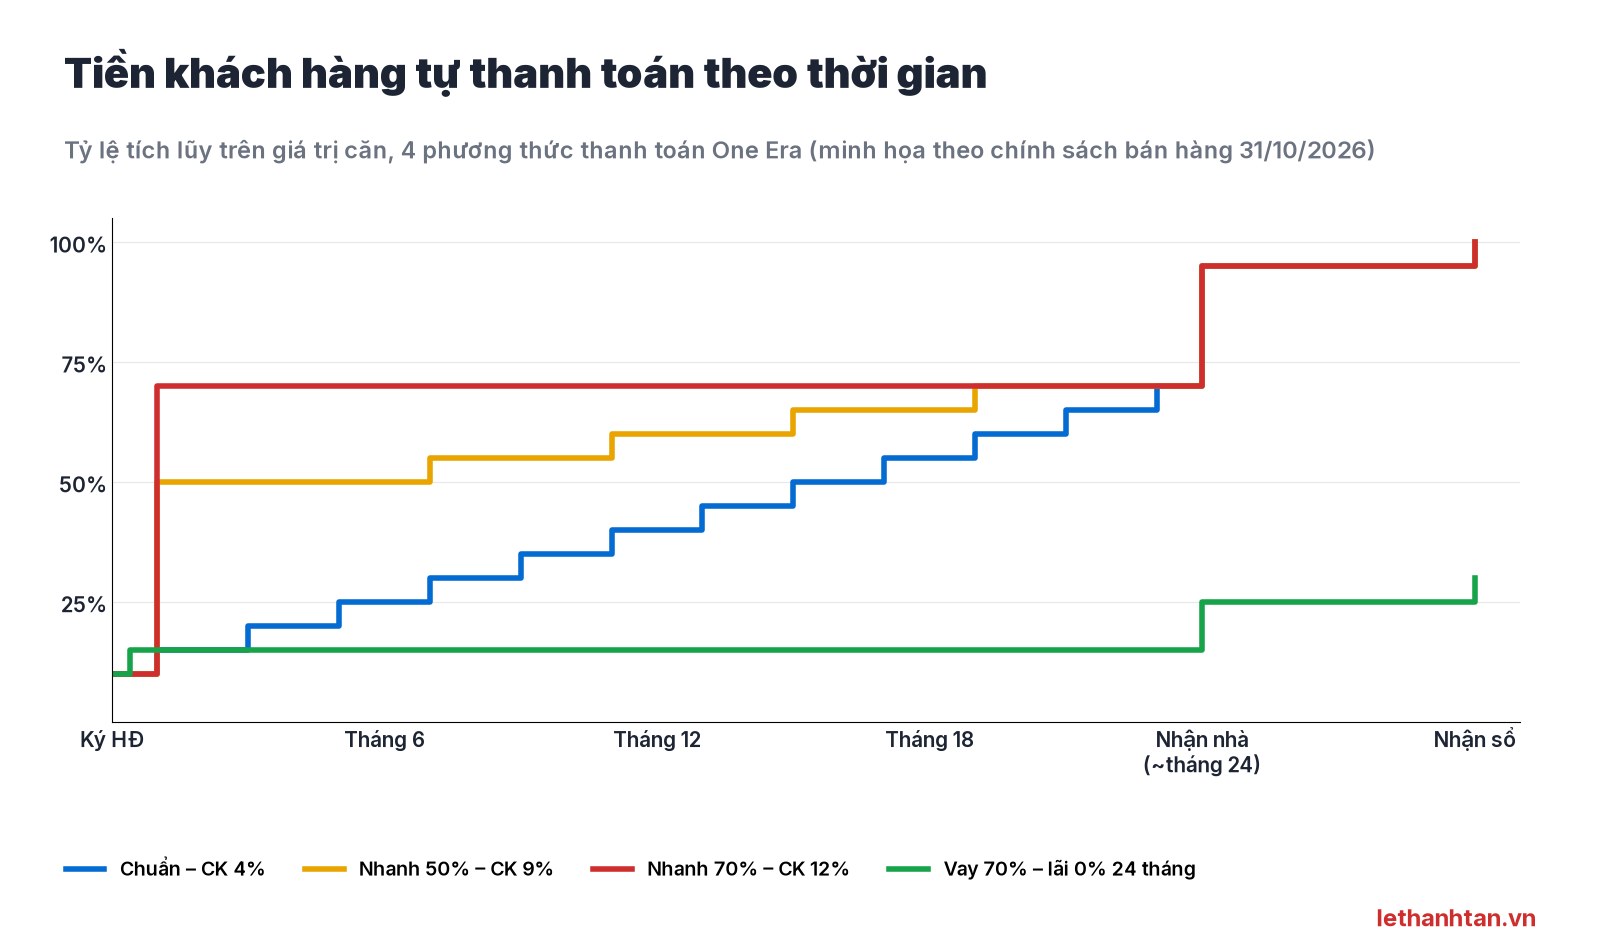
Chính sách bán hàng phân khu Central District áp dụng từ ngày 31/10/2026, cho phép khách chọn một trong bốn phương thức. Điểm chung: đặt cọc 200 triệu khi ký phiếu xác nhận đăng ký, ký hợp đồng mua bán trong khoảng 10 ngày sau đó, nhận nhà dự kiến khoảng 24 tháng sau ký hợp đồng, 5% cuối cùng thanh toán khi nhận giấy chứng nhận.
| Phương thức | Chiết khấu | Tự trả trước khi nhận nhà | Đặc điểm |
|---|---|---|---|
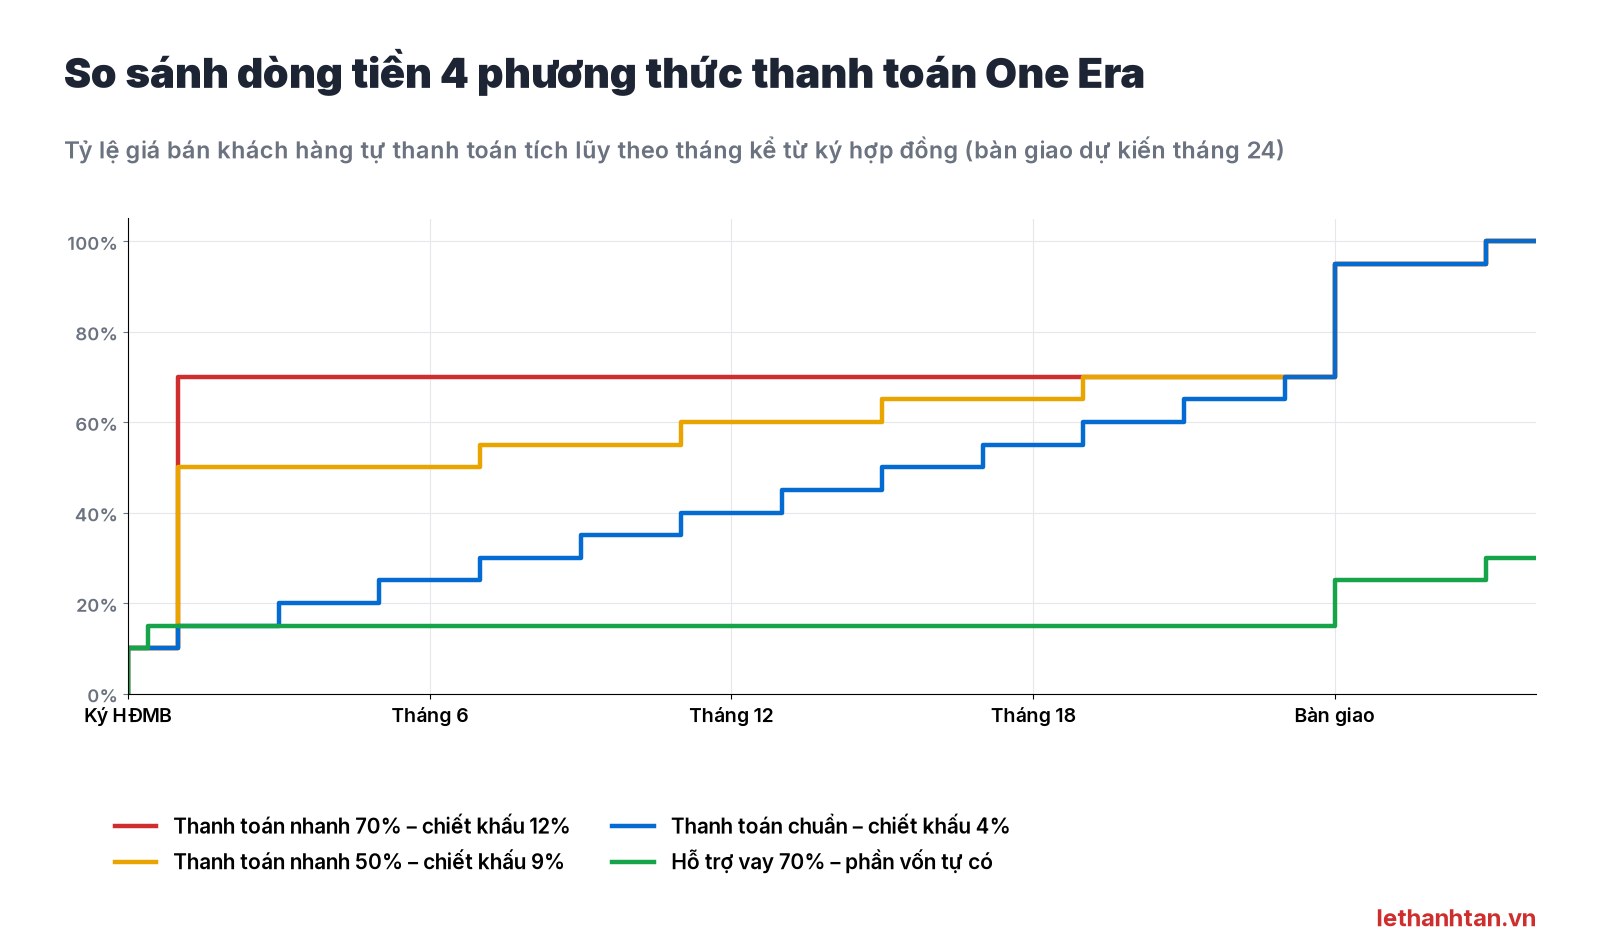
| Chuẩn | 4% | 70% | Chia đều 5% mỗi 60 ngày |
| Nhanh 50% | 9% | 70% | 50% trong tháng đầu, phần còn lại giãn |
| Nhanh 70% | 12% | 70% | 70% trong tháng đầu |
| Hỗ trợ tài chính | Theo chính sách từng đợt | 15% | Ngân hàng giải ngân 55% rồi 15%, lãi 0% 24 tháng |
Phương thức chuẩn: trả bao nhiêu mỗi đợt?
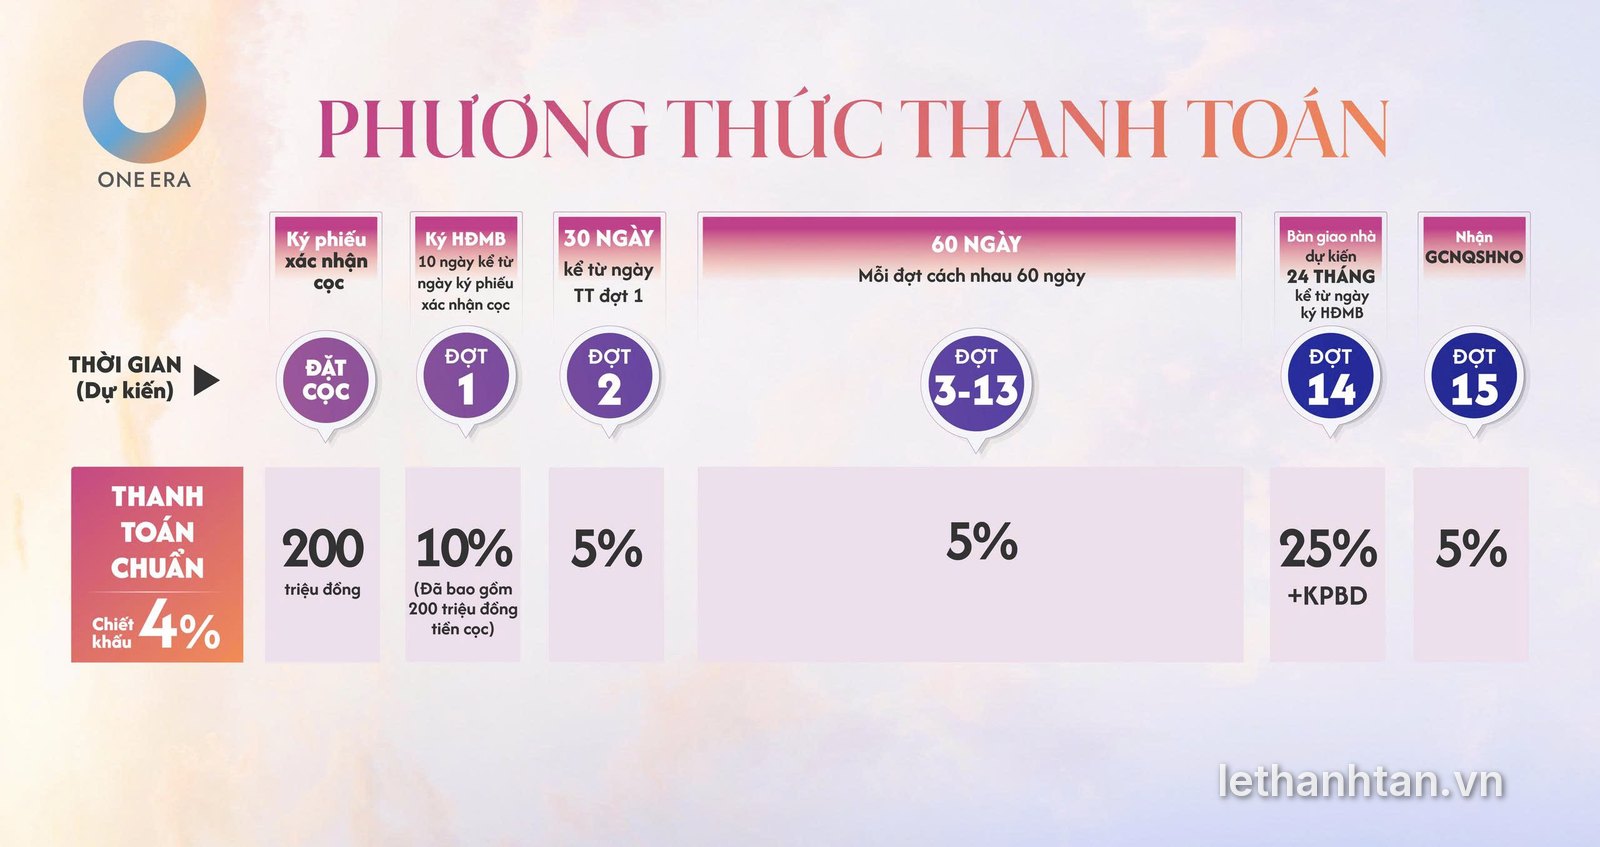
Lịch thanh toán chi tiết trên căn 6,86 tỷ
| Đợt | Thời điểm (dự kiến) | Tỷ lệ | Số tiền (ví dụ) | Lũy kế |
|---|---|---|---|---|
| Cọc | Ký phiếu xác nhận đăng ký | 200 triệu | 200 triệu | – |
| Đợt 1 | Ký hợp đồng (khoảng 10 ngày sau) | 10% gồm cọc | Khoảng 686 triệu | 10% |
| Đợt 2 | Sau đợt 1 khoảng 30 ngày | 5% | Khoảng 343 triệu | 15% |
| Đợt 3 đến đợt 13 | Mỗi đợt cách nhau 60 ngày | 11 đợt x 5% | Khoảng 343 triệu/đợt | 70% |
| Đợt 14 | Nhận nhà (khoảng tháng 24) | 25% + phí bảo dưỡng | Khoảng 1,715 tỷ + khoảng 34 triệu | 95% |
| Đợt 15 | Nhận giấy chứng nhận | 5% | Khoảng 343 triệu | 100% |
Áp lực thực tế mỗi tháng
Sau tháng đầu, phần 55% còn lại trước khi nhận nhà được chia thành 11 đợt, mỗi đợt khoảng 343 triệu cách nhau hai tháng. Quy ra, anh chị cần dành khoảng 170 triệu mỗi tháng trong gần hai năm. Đây là mức phù hợp với chủ doanh nghiệp, người có dòng tiền kinh doanh đều, hoặc người đang có một tài sản khác sắp bán.
Chiết khấu 4% đáng bao nhiêu tiền?
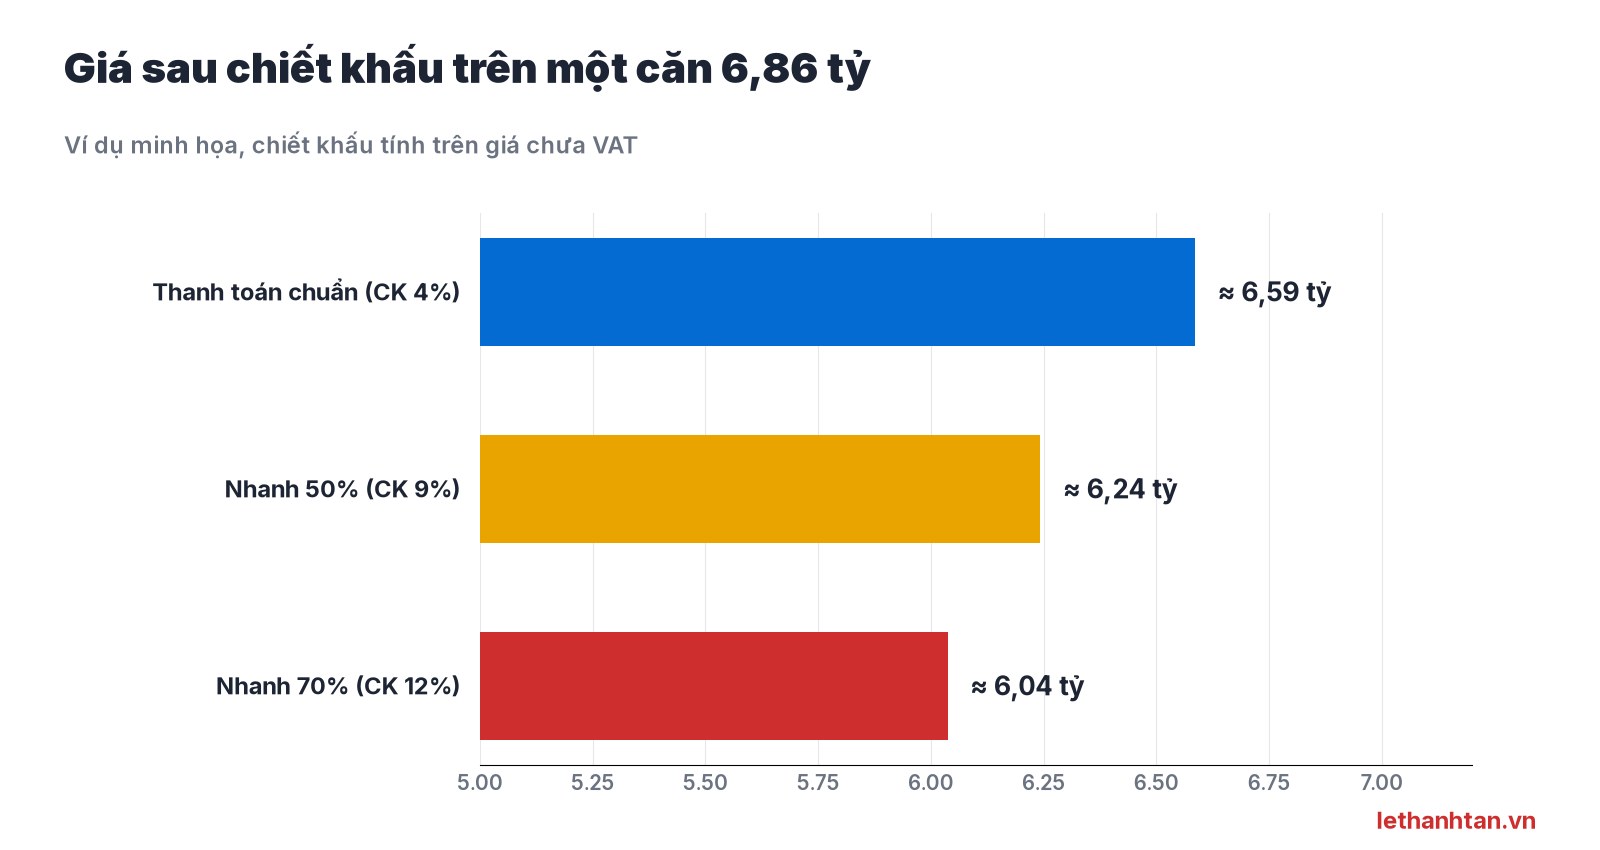
Trên căn 6,86 tỷ (chiết khấu tính trên giá chưa VAT), 4% tương đương khoảng 274 triệu, giá còn khoảng 6,59 tỷ.
Thanh toán nhanh 50% và 70%: chiết khấu cao có thật sự lời?
Lịch thanh toán nhanh 50%, chiết khấu 9%
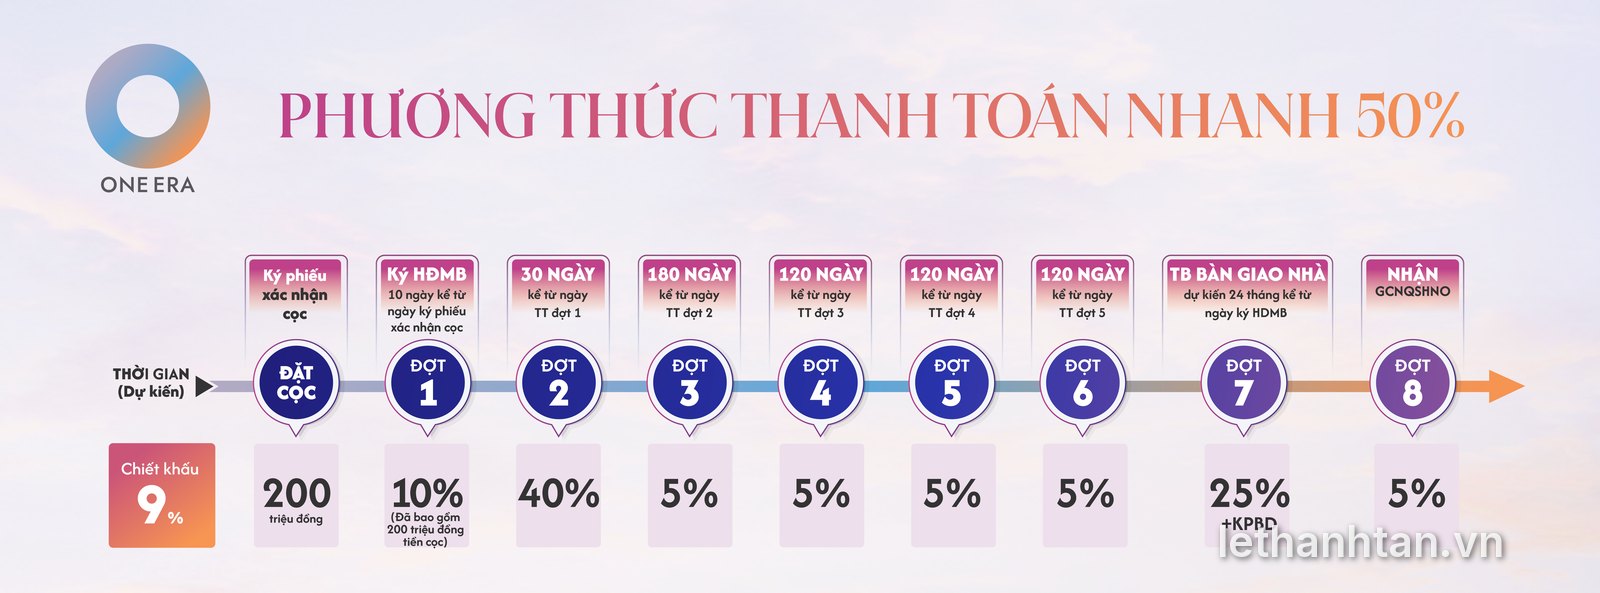
| Đợt | Thời điểm (dự kiến) | Tỷ lệ | Số tiền (ví dụ) |
|---|---|---|---|
| Đợt 1 | Ký hợp đồng | 10% gồm cọc | Khoảng 686 triệu |
| Đợt 2 | Sau 30 ngày | 40% | Khoảng 2,744 tỷ |
| Đợt 3 đến đợt 6 | Sau 180 ngày, rồi mỗi 120 ngày | 4 đợt x 5% | Khoảng 343 triệu/đợt |
| Đợt 7 | Nhận nhà | 25% + phí bảo dưỡng | Khoảng 1,715 tỷ |
| Đợt 8 | Nhận giấy chứng nhận | 5% | Khoảng 343 triệu |
Chiết khấu 9% tương đương khoảng 617 triệu, nhiều hơn phương thức chuẩn khoảng 343 triệu.
Lịch thanh toán nhanh 70%, chiết khấu 12%
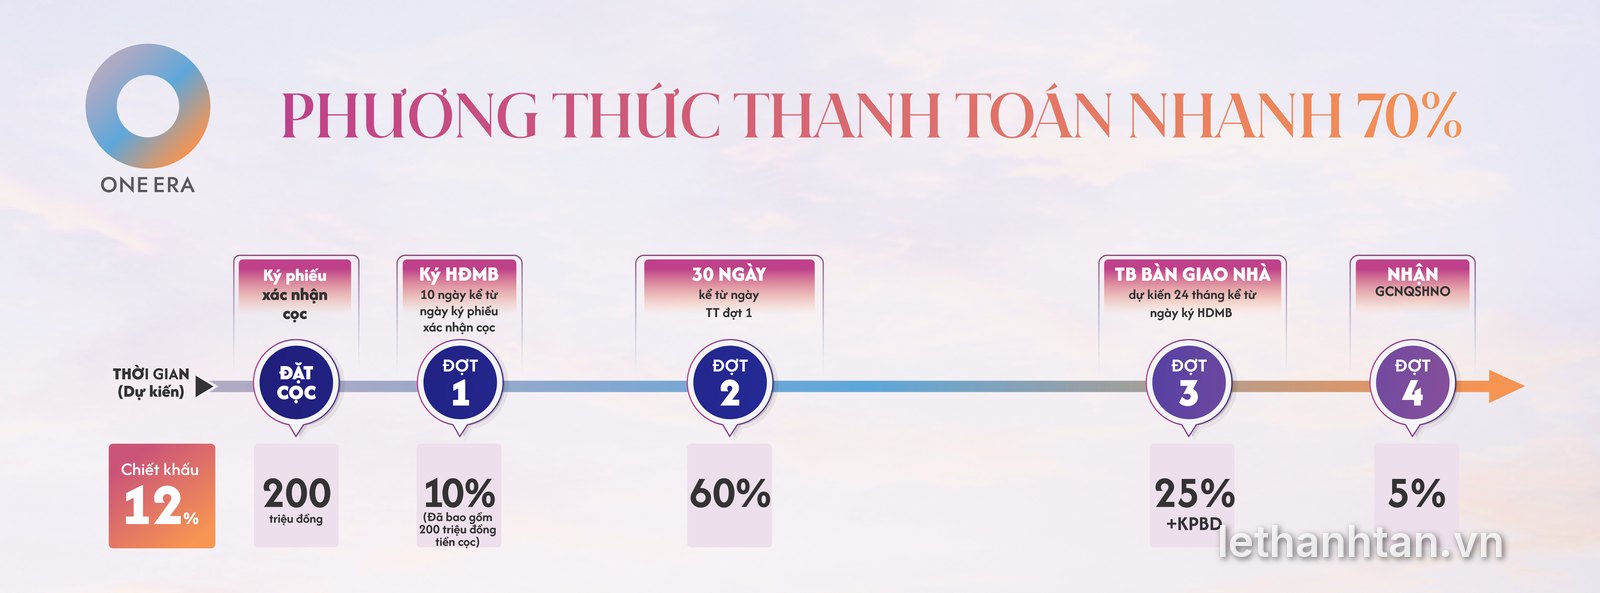
| Đợt | Thời điểm (dự kiến) | Tỷ lệ | Số tiền (ví dụ) |
|---|---|---|---|
| Đợt 1 | Ký hợp đồng | 10% gồm cọc | Khoảng 686 triệu |
| Đợt 2 | Sau 30 ngày | 60% | Khoảng 4,116 tỷ |
| Đợt 3 | Nhận nhà | 25% + phí bảo dưỡng | Khoảng 1,715 tỷ |
| Đợt 4 | Nhận giấy chứng nhận | 5% | Khoảng 343 triệu |
Chiết khấu 12% tương đương khoảng 823 triệu, nhiều hơn phương thức chuẩn khoảng 549 triệu.
Quy đổi chiết khấu ra lãi suất: con số quyết định
Thanh toán nhanh thực chất là anh chị đưa tiền cho chủ đầu tư sớm hơn để đổi lấy phần giảm giá. Muốn biết có lời không, hãy so phần chiết khấu tăng thêm với số tiền phải bỏ ra sớm và thời gian bỏ ra sớm.
| So với phương thức chuẩn | Nhanh 50% | Nhanh 70% |
|---|---|---|
| Chiết khấu tăng thêm | 5%, khoảng 343 triệu | 8%, khoảng 549 triệu |
| Tiền bỏ ra sớm hơn, quy về “tỷ đồng x năm” | Khoảng 2,4 tỷ-năm | Khoảng 3,8 tỷ-năm |
| Lãi suất tương đương | Khoảng 14%/năm | Khoảng 14–15%/năm |
Cách tính: lấy phần chênh lệch số tiền đã trả giữa hai phương thức ở từng tháng, cộng dồn trong khoảng 24 tháng trước khi nhận nhà, rồi chia phần chiết khấu tăng thêm cho tổng đó. Kết quả cho thấy mỗi đồng trả sớm “được trả lãi” khoảng 14–15% một năm, cao gấp hai đến ba lần lãi tiền gửi tiết kiệm phổ biến.
Phương thức vay 70%, lãi 0% trong 24 tháng: cần bao nhiêu vốn, trả bao nhiêu lãi?
Cấu trúc vốn tự có và vốn vay
| Đợt | Thời điểm (dự kiến) | Vốn tự có | Ngân hàng giải ngân | Số tiền tự có (ví dụ) |
|---|---|---|---|---|
| Cọc + đợt 1 | Ký hợp đồng | 10% | – | Khoảng 686 triệu |
| Đợt 2 | Trong 10 ngày sau đợt 1 | 5% | 55% | Khoảng 343 triệu |
| Đợt 3 | Nhận nhà | 10% + phí bảo dưỡng | 15% | Khoảng 686 triệu + khoảng 34 triệu |
| Đợt 4 | Nhận giấy chứng nhận | 5% | – | Khoảng 343 triệu |
| Tổng | 30% | 70% | Khoảng 2,06 tỷ |
Điểm hấp dẫn nhất: trong khoảng 24 tháng trước khi nhận nhà, anh chị chỉ cần khoảng 1,03 tỷ (15%). Khoản vay khoảng 4,8 tỷ được hỗ trợ lãi suất 0%.
Tiền lãi theo từng giai đoạn
| Giai đoạn | Lãi suất | Tiền lãi mỗi tháng trên khoảng 4,8 tỷ |
|---|---|---|
| 24 tháng đầu (hoặc đến khi có thông báo bàn giao, tùy mốc nào đến trước) | 0% | 0 đồng |
| 12 tháng tiếp theo | Cố định 6,9%/năm (100 sản phẩm đầu tiên) | Khoảng 27–28 triệu |
| Sau đó | Thả nổi theo ngân hàng (giả định 9–10%/năm) | Khoảng 36–40 triệu |
Lưu ý: bảng trên chỉ tính tiền lãi. Khi bắt đầu trả gốc, tùy thời hạn vay, mỗi tháng cần thêm tiền gốc. Ví dụ vay 20 năm, gốc khoảng 20 triệu/tháng; tổng gốc và lãi năm đầu trả gốc có thể khoảng 50–60 triệu/tháng.
Ba điều kiện dễ bị bỏ qua
- Mốc 0% có thể kết thúc sớm hơn 24 tháng nếu chủ đầu tư thông báo bàn giao sớm. Anh chị cần sẵn sàng trả lãi từ thời điểm đó.
- Người mua lại không được thừa hưởng hỗ trợ lãi suất. Nếu định chuyển nhượng trước khi nhận nhà, người mua sau phải tự lo lãi vay, nên giá chuyển nhượng sẽ phải tính điều này.
- Không có chính sách miễn phí tất toán trước hạn trong thời gian được hỗ trợ lãi suất. Nếu muốn trả bớt nợ sớm, cần hỏi rõ mức phí với ngân hàng (OCB, ACB).
Ngoài giá nhà, cần chuẩn bị thêm những khoản nào?
Thuế giá trị gia tăng
Giá 6,86 tỷ là giá chưa VAT. Với nhà ở dự án, VAT 10% tính trên giá bán trừ tiền sử dụng đất, nên số tiền VAT thực tế thấp hơn 10% tổng giá. Con số chính xác từng căn nằm trong phụ lục hợp đồng; anh chị nên hỏi tổng giá đã gồm VAT trước khi so sánh.
Kinh phí bảo dưỡng và phí quản lý
| Khoản | Mức dự kiến | Townhouse 5×16 (80 m² đất) | Shophouse 6×23 (138 m² đất) |
|---|---|---|---|
| Kinh phí bảo dưỡng (thu khi nhận nhà) | Khoảng 0,5% giá bán | Khoảng 34 triệu | Theo giá căn |
| Phí quản lý | 12.000 đồng/m² đất/tháng | Khoảng 960.000 đồng/tháng | Khoảng 1,66 triệu đồng/tháng |
Phí quản lý gồm 10.000 đồng cho khu nhà ở và 2.000 đồng cho khu đô thị. Đây là chi phí cho bảo vệ, vệ sinh, cây xanh, vận hành công viên, clubhouse do Savills quản lý.
Lệ phí trước bạ khi làm sổ
Khi cấp giấy chứng nhận, người mua nộp lệ phí trước bạ 0,5% theo giá Nhà nước quy định, cùng một số khoản phí thẩm định, cấp giấy nhỏ.
Chi phí hoàn thiện bên trong
Đây là khoản lớn nhất ngoài giá nhà. Tùy tiêu chuẩn, chi phí hoàn thiện nhà phố thô thường dao động khá rộng (tham khảo):
| Mức hoàn thiện (tham khảo) | Đơn giá trên m² sàn | Townhouse 5×16 (178,6 m²) | Shophouse 6×18 (286,5 m²) |
|---|---|---|---|
| Cơ bản: sàn, trần, sơn, điện nước, vệ sinh | Khoảng 4–6 triệu | Khoảng 0,7–1,1 tỷ | Khoảng 1,1–1,7 tỷ |
| Khá: thêm tủ bếp, tủ âm tường, đèn trang trí | Khoảng 7–10 triệu | Khoảng 1,3–1,8 tỷ | Khoảng 2,0–2,9 tỷ |
Tổng tiền thực tế cần chuẩn bị
| Khoản (căn 6,86 tỷ, phương thức chuẩn) | Ước tính |
|---|---|
| Giá sau chiết khấu 4% (chưa VAT) | Khoảng 6,59 tỷ |
| VAT (tính trên giá trừ tiền sử dụng đất) | Theo phụ lục hợp đồng |
| Kinh phí bảo dưỡng | Khoảng 34 triệu |
| Hoàn thiện cơ bản | Khoảng 0,7–1,1 tỷ |
| Lệ phí trước bạ, phí cấp sổ | Vài chục triệu |
| Tổng tham khảo (chưa VAT) | Khoảng 7,4–7,8 tỷ |
Chọn phương thức nào theo từng hồ sơ tài chính?
Nếu anh chị có sẵn trên 5 tỷ tiền nhàn rỗi
Thanh toán nhanh 70% cho giá vốn thấp nhất, khoảng 6,04 tỷ. Phần chiết khấu tăng thêm tương đương lãi khoảng 14–15%/năm. Phù hợp người mua để giữ tài sản dài hạn.
Nếu anh chị có khoảng 3,5–4 tỷ
Thanh toán nhanh 50%: trả khoảng 3,43 tỷ trong tháng đầu, phần còn lại giãn đến khi nhận nhà, giá vốn khoảng 6,24 tỷ.
Nếu anh chị có thu nhập đều, không muốn vay
Phương thức chuẩn, khoảng 343 triệu mỗi hai tháng. Phù hợp chủ kinh doanh có dòng tiền ổn định.
Nếu anh chị có khoảng 2 tỷ và thu nhập tốt
Phương thức hỗ trợ tài chính vay 70%. Nên đăng ký sớm vì mức lãi cố định 6,9% chỉ dành cho 100 sản phẩm đầu tiên.
Những lưu ý trong chính sách bán hàng
- Mỗi khách chọn một phương thức, không được đổi lịch thanh toán sau khi ký hợp đồng.
- Nếu chủ đầu tư bàn giao sớm hơn dự kiến, khách thanh toán đủ các đợt còn lại theo thông báo bàn giao.
- Khách hàng doanh nghiệp được hỗ trợ tối đa bằng khách hàng cá nhân.
- Chính sách không áp dụng cho hợp đồng thuê dài hạn.
- Chính sách có thể điều chỉnh theo từng đợt mở bán; các đợt sau thường không giữ nguyên ưu đãi của đợt đầu.
• One Era Thuận Giao: phân tích chuyên sâu toàn dự án
• Pháp lý One Era: 8 văn bản và những điều cần kiểm tra
• 6 mẫu nhà phố, shophouse One Era: chọn mẫu nào?
• Vị trí, hạ tầng One Era: hưởng lợi thật đến đâu?
• Tiện ích One Era: cái gì có trước khi nhận nhà?
Câu hỏi thường gặp
Giá One Era bao nhiêu?
Giá dự kiến từ khoảng 6,86 tỷ đồng theo phương thức thanh toán chuẩn, chưa VAT, bàn giao hoàn thiện mặt ngoài, thô bên trong.
Mua One Era cần trả trước bao nhiêu?
Đặt cọc 200 triệu, ký hợp đồng thanh toán đủ 10% giá trị (gồm tiền cọc). Nếu vay 70%, tổng vốn tự có trước khi nhận nhà khoảng 15%.
Chiết khấu cao nhất là bao nhiêu?
12% khi thanh toán nhanh 70%, tương đương khoảng 823 triệu trên căn 6,86 tỷ.
Lãi suất vay mua One Era thế nào?
0% trong 24 tháng (hoặc đến khi có thông báo bàn giao), sau đó cố định 6,9%/năm trong 12 tháng cho 100 sản phẩm đầu tiên, rồi thả nổi theo ngân hàng.
Ngân hàng nào cho vay One Era?
OCB và ACB đang cho vay theo chính sách; chủ đầu tư làm việc thêm với MB, BIDV, Public Bank.
Có được đổi phương thức thanh toán sau khi ký không?
Không. Khách chọn một phương thức trước khi ký hợp đồng và giữ nguyên lịch thanh toán.
Chuyển nhượng lại có giữ được ưu đãi lãi suất không?
Không. Khách hàng nhận chuyển nhượng không được thừa hưởng chính sách hỗ trợ lãi suất.
Số liệu trong bài là ví dụ minh họa trên mức giá từ 6,86 tỷ, tính theo chính sách bán hàng áp dụng từ 31/10/2026. Giá, chiết khấu, lãi suất từng căn theo hợp đồng và thông báo chính thức của chủ đầu tư.
Anh chị muốn Tấn lập bảng dòng tiền riêng cho đúng căn mình chọn, so sánh 4 phương thức theo số tiền và thu nhập của mình? Nhắn cho Lê Thành Tấn qua Messenger, Zalo hoặc bình luận bên dưới nhé.